所屬科目:教甄◆會計事務科
1. 玉山公司 X8 年底股東權益內容如下: X9 年初,經濟景氣低迷,公司股價偏低,為維護股東的權益,公司董事會宣告預計買回庫藏股 3,000 股。公司於 X9 年 3 月 1 日以每股$14 買回 3,000 股。庫藏股買回執行完畢後,經濟景氣開始回升,公司股價也開始上漲,公司遂於 4 月 8 日 以每股$20 的價格賣出1,500 股庫藏股,在 5 月 12 日註銷 1,000 股的庫藏股, 並辦理減資登記。試問在 X9 年第 1 季季報資產負債表股東權益的內容中,下列何者正確?(假設股票買賣的交易成本不計且 X9 年第 1 季沒有其他影響股東權益變動的事項) (A)保留盈餘$200,000(貸);庫藏股票$7,000(借);股東權益總額$838,000(貸)(B)資本公積-普通股溢價$147,000(貸);資本公積-庫藏股票交易$9,000(貸) (C)普通股股本$490,000(貸);資本公積-普通股溢價$150,000(貸) (D)普通股股本$500,000(貸);保留盈餘$196,000(貸)。
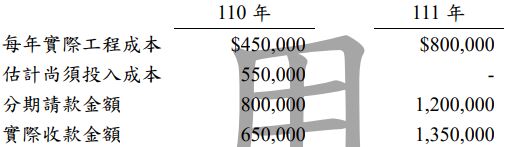
3. 幸福森友會建設公司於 110 年承建一長期工程,合約價格為$2,000,000,預計 111 年底完工。其他資料如下:
試問若預期已發生成本均有可能回收,則幸福森友會建設公司分別依完工百分比法與成本回收法於 111 年所應認列之毛利差額為何? (A) $0 (B) $150,000 (C) $300,000 (D) $450,000。
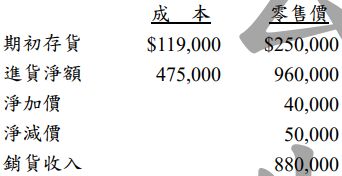
7. 北海公司 X4 年度有關銷貨及存貨之成本與零售價資料如下:北海公司採平均成本零售價法估計期末存貨成本,試求算期末存貨成本為多少? (A)$152,000 (B)$152,064 (C)$158,400 (D)$160,000。
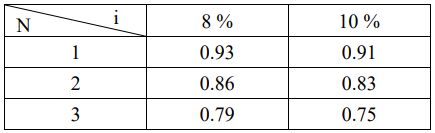
10. 臺中公司於X6年1月1日發行面額$6,000,000之分期還本之公司債,票面利率為10%, 發行當時的有效利率為8%,每年年底付息一次。本金分二次償還,X6年底與X7年底各還本$3,000,000。根據下列的複利現值表,試計算公司債的發行價格為何?(A)$5,856,000 (B)$5,907,000 (C)$6,015,000 (D)$6,186,000。
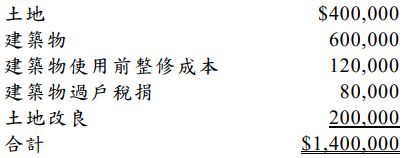
16. 新竹公司於 X9 年初購入房地資產支付如下成本:新竹公司會計人員誤將整筆支出$1,400,000計入「房地產」科目,並以估計可使用5年,無殘值,按直線法提折舊,X9年度淨利為$240,000。新竹公司於X10年初發現此項錯誤,經重新評估後,估得建築物可使用8年,無殘值;而土地改良可有5年使用年限,亦無殘值。請問公司仍以直線法提列折舊,更正後X9年度淨利應為何?(A)$380,000 (B)$320,000 (C)$520,000 (D)$350,000。
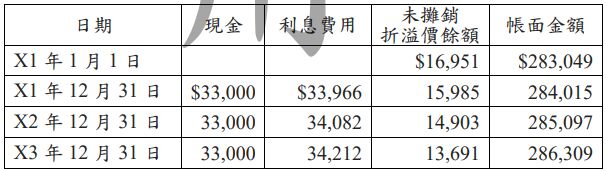
20. 大福公司 X1 年 1 月 1 日發行十年期公司債,每年 12 月 31 日付息,該公司採用曆年制,公司債採用有效利率法處理。公司債 X1 年至 X3 年之利息費用攤銷如下表:若大福公司於X4年6月30日以98之價格加計應計利息收回全部公司債,請問該日的收回公司債損益為多少?(A)損失$7,012 (B)損失$7,691 (C)淨利$9,488 (D)淨利$8,809。
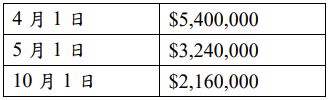
3. OMG 公司於 111 年 4 月 1 日建造一項資產,預計112 年底完工,但因建造成本過高,故 OMG公司於 111 年 4 月 1 日辦理現金增資並募足股款$6,480,000,同時也於 111 年 4 月 1 日辦理專案借款$2,700,000,年利率 12%。此外,OMG 公司尚有一般借款共計$13,500,000,其一般借款加權平均利率為 10%。OMG 公司 111 年工程支出如下:試問 OMG 公司 111 年度應資本化之借款成本金額?(3 分)
 阿摩線上測驗
登入
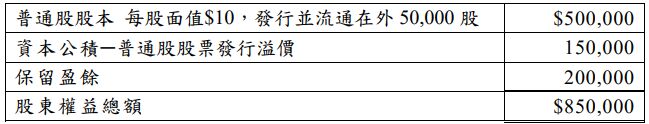 X9 年初,經濟景氣低迷,公司股價偏低,為維護股東的權益,公司董事會宣告預計買回庫藏股 3,000 股。公司於 X9 年 3 月 1 日以每股$14 買回 3,000 股。庫藏股買回執行完畢後,經濟景氣開始回升,公司股價也開始上漲,公司遂於 4 月 8 日 以每股$20 的價格賣出1,500 股庫藏股,在 5 月 12 日註銷 1,000 股的庫藏股, 並辦理減資登記。試問在 X9 年第 1 季季報資產負債表股東權益的內容中,下列何者正確?(假設股票買賣的交易成本不計且 X9 年第 1 季沒有其他影響股東權益變動的事項) (A)保留盈餘$200,000(貸);庫藏股票$7,000(借);股東權益總額$838,000(貸)(B)資本公積-普通股溢價$147,000(貸);資本公積-庫藏股票交易$9,000(貸) (C)普通股股本$490,000(貸);資本公積-普通股溢價$150,000(貸) (D)普通股股本$500,000(貸);保留盈餘$196,000(貸)。
 (A)$5,856,000 (B)$5,907,000 (C)$6,015,000 (D)$6,186,000。