所屬科目:統測◆09商業與管理群◆(二)會計學、經濟學
1. 下列何者不屬於費損類會計項目?①預付費用②備抵損失—應收票據③銷項稅額④進項稅額⑤投資損失⑥各項攤提⑦銷貨成本(A) ②、③、⑥、⑦ (B) ①、②、③、④(C) ②、③、④、⑦ (D) ①、③、④、⑦
2. 下列兩者分別違反何種會計假設?① 公司董事長提取企業現金繳納個人貸款,記錄為清償公司的負債② 企業運輸設備期末評價,採用清算價值(A) ①會計期間假設、②企業個體假設(B) ①貨幣評價假設、②繼續經營假設(C) ①繼續經營假設、②貨幣評價假設(D) ①企業個體假設、②繼續經營假設
3. 關於會計事務處理方式,下列何者正確?(A) 商業所置會計帳簿,均應按其頁數順序編號,不得毀損(B) 會計事項應按發生次序逐日登帳,至遲不得超過一個月(C) 會計人員變更職務時,應於10日內辦理交代(D) 公司未結會計事項至少保存5年
4. 甲公司於過帳後發現以下錯誤,包括賒銷交易 $ 3,000,於過帳時發生借貸相反錯誤;暫收款帳戶借方重複過帳$1,000;預收收入及服務收入調整前餘額分別為$6,000 及$2,000,正確調整分錄為借:預收收入 $ 2,000、貸:服務收入 $ 2,000,於過帳時漏過。依據上述情境之錯誤對餘額式試算表影響為何? (A) 借方餘額少計$3,000,貸方餘額少計$4,000 (B) 借方餘額少計$ 4,000,貸方餘額少計$5,000 (C) 借方餘額少計$ 6,000,貸方餘額少計$7,000 (D) 借方餘額少計$7,000,貸方餘額少計$8,000
5. 關於試算表無法發現之錯誤,下列有哪幾項正確?①借貸方同時漏過或重複過帳② 借貸單方重複過帳③ 借貸一方數字抄寫錯誤④ 日記簿的分錄借貸方同時漏過入分類帳⑤ 借方金額過入貸方(A) 僅①、④ (B) 僅③、⑤ (C) 僅①、②、④ (D) 僅②、③、⑤
6. 甲公司賒購商品乙批,付款信用條件為「2 / 10,1 / 20,n / 30」。下列付款方式,何者支付現金金額最多? (A) 成交後第11天付一半款項,成交後第21天付另一半款項 (B) 成交後第9天付一半款項,成交後第25天付另一半款項 (C) 成交後第10天付一半款項,成交後第19天付另一半款項 (D) 成交後第21天付一半款項,成交後第30天付另一半款項
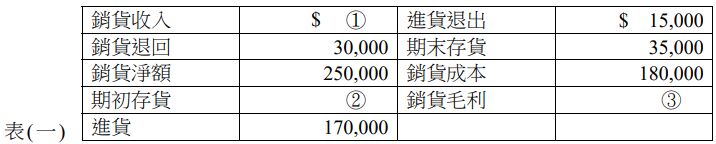
7. 某公司之會計項目資訊如表(一):上述①、②、③等三項之金額為何? (A) ① $280,000、②$45,000、③$ 70,000 (B) ① $220,000、②$45,000、③$100,000 (C) ① $280,000、②$60,000、③$70,000 (D) ① $220,000、②$60,000、③$ 100,000
8. 公司採用權責基礎下,本期租金收入為$ 400,000,且公司預收租金期初餘額為$ 22,500,期末餘額為$42,500,則採現金基礎與權責基礎之下,本期租金收入的差異為何? (A) 現金基礎比權責基礎少$20,000 (B) 現金基礎比權責基礎多$20,000 (C) 現金基礎比權責基礎少$22,500 (D) 現金基礎比權責基礎多$22,500
9. 採用定期盤存制之下,本年期初存貨為 $ 58,000,期末經盤點後存貨為 $ 60,000,本年進貨$ 127,000,進貨退出$ 5,000,進貨運費$ 30,000,則在期末調整及結帳前,「存貨」之 餘額為何? (A) $58,000 (B) $60,000 (C) $125,000 (D) $150,000
10. 甲商店已編製完成本期結帳後試算表,借、貸方餘額合計數皆為 $ 200,000,其中業主往來有貸餘$50,000,但檢查後發現文具用品未耗用$3,000 漏未調整,且上期進貨及本期賒購進貨皆少計$4,000,若該商店採定期盤存制,下列何者正確? (A) 業主往來為貸餘$45,000 (B) 業主往來為貸餘$53,000 (C) 借方總額為$ 199,000 (D) 貸方總額為$203,000
11. 甲公司之流動比率為2,速動比率為1,則下列敘述哪幾項正確?①若以現金預付貨款會使速動比率下降②若以現金預付貨款會使流動比率下降③若以現金支付短期借款會使速動比率下降④若以現金支付短期借款會使流動比率增加(A) 僅①、② (B) 僅①、④ (C) 僅②、③ (D) 僅③、④
12. 乙公司年底的財務資訊如下:速動比率為 2.5、流動比率為 4.0、營運資金 $ 12,000,但發現有未轉列費用的預付租金$3,000,未調整入帳的應付利息$1,000 及一筆定價$5,000, 銷貨成本 $ 2,000 的賒銷漏未入帳,若該公司採永續盤存制,則於更正上述事項後,下列 敘述何者正確? (A) 流動比率增加 (B) 流動比率降低 (C) 速動比率不變 (D) 速動比率降低
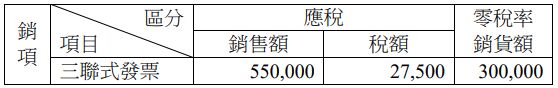
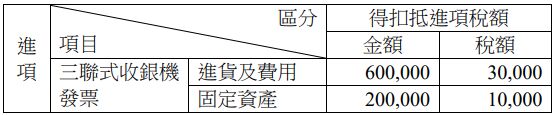
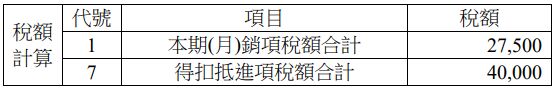
13. 某公司為適用一般稅率之加值型營業人,113年度 5 月及 6 月銷貨及進貨資料如表(二):該公司填具營業人銷售額與稅額申報書( 401 ),下列何者正確?(A) (B) (C) (D)
14. 某公司為一般稅率營業人,適用營業稅率 5 % ,本期進、銷項 ( 未含稅 ) 資料包括:銷貨收入 $ 800,000,外銷金額占 30 % ;進貨 $ 850,000,進貨退出 $ 50,000;購買公務貨車$ 400,000;捐贈公立育幼院禦寒物資$ 30,000;向小規模營業人購買文具用品$ 5,000; 贈送員工春節禮盒$20,000,若上期有留抵稅額$1,000,下列何者正確?(A) 累積留抵稅額$2,500 (B) 本期進項稅額$ 62,500(C) 本期溢付稅額$32,000 (D) 本期應收退稅款$33,500
15. 某公司 3 月 31 日的銀行存款調節表如表(三):4 月銀行對帳單顯示當月存款$58,400,提款$49,700,3月31日銀行存款調節項目,都在4月份實現。4月30日流通在外的未兌現支票金額為$7,000,沒有在途存款,則該公司在 4月30日的帳上餘額為何?(A) $ 48,200 (B) $52,900 (C) $55,200 (D) $ 62,200
16. 關於應收款項的敘述,下列哪幾項正確?① 取得一年內到期且非營業活動之票據,應以面值入帳② 短期票據貼現之「應收票據貼現負債折價」應列為應收票據貼現負債之減項③ 因主要營業活動而收到的附息短期應收票據應以到期值入帳④ 應收票據遭退票時,應將票面金額及應收利息借記催收票據⑤ 實際發生預期信用減損損失時,應收帳款淨額不變(A) 僅①、③ (B) 僅②、⑤ (C) 僅①、③、④ (D) 僅②、④、⑤
17. 下列為某公司之存貨相關資料:該公司如採永續盤存制、先進先出法,則第二次銷貨之銷貨成本為多少?(A) $190 (B) $200 (C) $220 (D) $ 240
18. 期末時公司有以下項目,何者應列入本期期末存貨?①目的地交貨之運送途中的進貨②起運點交貨之運送途中的進貨③目的地交貨之運送途中的銷貨④起運點交貨之運送途中的銷貨⑤本公司寄放於他處之寄銷品⑥本公司之承銷品(A) 僅②、③、⑤(B) 僅②、④、⑥(C) 僅①、③、⑤、⑥(D) 僅①、④、⑤、⑥
19. 某公司 X3 年的期末存貨高估 $ 60,000,而此錯誤一直到 X5 年才被發現,則此錯誤對於 X3年及X5年財務報表的影響分別為何? (A) X3年淨利高估$ 60,000、X5年保留盈餘沒有受到影響 (B) X3年淨利低估$60,000、X5年保留盈餘高估$60,000 (C) X3年淨利高估$60,000、X5年保留盈餘低估$60,000 (D) X3年與X5年淨利與保留盈餘都沒有受到影響
20. 甲公司X1年初以現金購買乙公司4,000股普通股,成交價每股$20,另支付1%的手續費,該投資無重大影響力且持有供交易為目的。當年度4月1日收到乙公司股票股利10%,7月 1 日收到每股$ 2的現金股利。X1 年底將持有乙公司的半數股票出售,成交價每股$ 25, 手續費2%。此項投資對於X1年底的資產總額及稅前淨利之影響,下列何者正確? (A) 稅前淨利增加$21,900 (B) 稅前淨利增加$39,900 (C) 資產增加$36,900 (D) 資產增加$ 37,700
21. 丙公司X1年初購入一法定年限為10年之專利權,但購入時評估其經濟效益僅有8年,採直線法攤提。在 X3 年初發現該專利權因新技術的產生,其經濟效益僅剩 4 年。 X5 年初因新產品問世,該專利權已失去經濟效益,若 X5 年初應列計損失為 $ 75,000,下列何者 正確? (A) X1 年初專利權成本為$160,000 (B) X2 年度專利權攤銷金額為$20,000 (C) X3 年底專利權帳載餘額為$112,500 (D) X4 年度專利權攤銷金額為$30,000
22. 丁公司本年初購入一批公開市場報價 $ 10,000 的小雞準備飼養以供未來出售雞肉之用,並支付相關運費及佣金共 $ 1,700,公司估計若立即將該批小雞運往巿場出售,需付運費 $ 500、交易規費 $ 300 及經銷商的佣金 $ 200。本年度支付飼養費用共 $ 4,300,年底時該批小雞公允價值減出售成本的金額為$20,000,若該公司的會計處理以公允價值模式衡量,飼養支出以飼養費用入帳,則下列敘述何者正確? (A) 購買時之公允價值為$ 10,000 (B) 計算購買時入帳金額的相關出售成本為$1,000 (C) 當年度與該批小雞有關的損益合計為損失$1,700 (D) 與該批小雞有關的生物資產當期公允價值減出售成本之變動之利益為$11,000
23. 關於保留盈餘之敘述,下列何者正確?(A) 董監酬勞、員工酬勞與股東股利均為盈餘的分配(B) 彌補公司虧損之順序,首先為本期淨利,其次為資本公積(C) 以法定盈餘公積發給現金股利,以該公積超過實收資本額的30%為限(D) 上期折舊高估,本期應以「追溯適用及追溯重編之影響數」更正
24. 甲公司 1 月 1 日帳列普通股 5,000 股,3 月 1 日增資發行 8,000 股,7 月 1 日發放股票股利 20%,9月1日買回庫藏股6,000股,11月1日宣告股票分割1股分3股。若年底每股普通股公允價值$270,本期淨利$540,000,則甲公司當年度本益比為何? (A) 6倍 (B) 15倍 (C) 18倍 (D) 20倍
25. 有一條生產可能曲線 ( Production Possibility Curve; PPC ) 如圖 ( 一 ) 所示,其中横軸與縱軸分別為 X、Y 兩財貨的產量。下列敘述何者錯誤? (A) G點表示資源未充分利用 (B) E點和F點的邊際轉換率相等 (C) E點和F點的生產效率相同 (D) 達到H點的可能方法為技術進步
26. 如圖 ( 二 ) 所示,若電動車市場呈現負斜率的需求曲線和正斜率的供給曲線 ( 未呈現於圖形中 ) ,兩條曲線相交於均衡點 E。若電動車的生產技術大幅進步,新均衡點最可能出現在哪一個象限? (A) 第I象限(B) 第II象限 (C) 第III象限 (D) 第IV象限
27. 有一家完全競爭廠商,面對市場價格 P = 14 元。該廠商在產量 q = 8 時,MC = AC;在 q= 9 時,MC= AR;在 q= 10 時,AC= AR,其中 MC、AC、AR 分別代表邊際成本、平均成本、平均收益。已知AC=q2 –16q+74,則該廠商在最適產量之下的超額利潤為何? (A) 0 (B) 10 (C) 27 (D) 36
28. 商品 X 個別生產者的供給表如表 ( 四 )所示,若市場有 10 個相同的生產者,則市場的供給函數為何?(A) Q=– 20+100P (B) Q=–20+200P (C) Q=– 2+10P (D) Q=10P
29. 小方對甜甜圈的需求曲線為一條負斜率的直線,若小方在 P = 20 元時,購買 10 個,消費者剩餘為100,若甜甜圈店家週年慶打對折(P=10元),此時消費者剩餘為多少? (A) 150 (B) 200 (C) 225 (D) 375
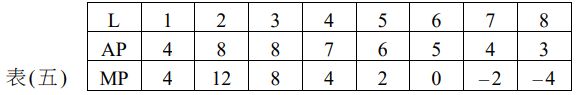
30. 某廠商勞動人數 L、平均產量 AP、邊際產量 MP 如表( 五 ) 所示,至少要雇用多少勞動人數才會進入生產第二階段?(A) 2 (B) 3 (C) 5 (D) 7
31. 下列哪個因素不會使電動車廠商的長期平均成本線LAC整條線移動?(A) 車用晶片的市場價格變動 (B) 政府增建充電樁設施(C) 政府實施購買電動車補貼 (D) 電動車廠商增加產量
32. 關於獨占廠商價格與收益的敘述,下列何者正確?(A) 價格P>平均收益AR(B) 邊際收益MR<平均收益AR(C) 平均收益AR 及邊際收益 MR 為水平線(D) 總收益TR達到最大時,邊際收益MR>0
33. S1、S2、 S3 為三條平行的供給曲線,如圖 ( 三 ) 所示。關於 F、G、 H 點的供給價格點彈性大小之比較,下列何者正確?
(A) F>G>H(B) F<G<H (C) F>G=H (D) F=G=H
34. 某軌道運輸業者為完全獨占廠商。該廠商針對具有不同特性的乘用者訂出不同的價格,下列敘述何者正確? (A) 此作法為第三級差別訂價法 (B) 平均邊際收益等於邊際成本 (C) 常見於旅展拍賣競價販售乘用券 (D) 純粹為廠商實踐企業社會責任所採用
35. 某產品市場由甲、乙、丙、丁四家廠商組成,各家廠商之基本資料如表 ( 六 ) 。下列敘述何者正確? (A) 甲廠商是市場價格追隨者 (B) 乙廠商是市場價格領導者 (C) 丙廠商採取非價格競爭策略 (D) 丁廠商採取平均成本加成訂價
36. 依據邊際生產力理論,若甲廠商僱用工人從事生產活動,當工人之邊際生產收益(MRP L ) 為100單位,而工資為120單位。為達利潤最大甲廠商應採取下列何種行為? (A) 減少產品訂價 (B) 減少工人雇用量 (C) 增加產品訂價 (D) 增加工人雇用量
37. 小林擁有分屬甲地與乙地之兩筆土地租金。甲地與乙地之年租金分別為 200 萬元及 120 萬元。若年利率為4%,小林有意同時出售該兩筆土地,下列何者正確? (A) 甲地與乙地之地價合計為8000萬元 (B) 甲地與乙地之地價合計為800萬元 (C) 甲地與乙地之地價合計為6000萬元 (D) 甲地與乙地之地價合計為320萬元
38. 關於利潤發生的原因,下列敘述何者正確?(A) 根據風險與不確定說,勞動保險能保障利潤(B) 根據創新說,利潤是企業家從事創新活動的報酬(C) 根據獨占說,利潤可經由資本的邊際生產力決定(D) 根據剝削說,市場進入障礙有助於確保超額利潤
39. 關於經濟福利衡量,下列敘述何者正確?(A) 經濟福利淨額(NEW)的計算未計入未上市的產品及勞務價值(B) 經濟福利為總體指標,衡量時無須考量物價水準及人口變動因素(C) 綠色國民所得帳強調GDP應整合環境與經濟才是符合永續目標的福利指標(D) 計算經濟福利淨額(NEW)為國民所得淨額/國民生產淨額(NNI/NNP)減去休閒價值
40. 假設均衡所得 ( Y ) = 消費 ( C ) + 投資 ( I ) + 政府支出 ( G ) ,C = 100 + 0.5 Yd、可支配所得 (Yd )=Y–T、稅(T)=50、I=300、G=100,則均衡所得為何? (A) 750 (B) 800 (C) 950 (D) 1000
41. 關於投資乘數的敘述,下列何者正確?(A) 所得增加所引起的投資變動稱為投資乘數(B) 投資乘數的大小與邊際消費傾向(MPC)無關(C) 邊際消費傾向(MPC)越大,均衡所得增加越多(D) 邊際儲蓄傾向(MPS)越大,均衡所得增加越多
42. 某國將於 2025 年公告調整貨幣政策,在未來可能採取「階段性調升短期利率以達到連續升息的效果」,以及「減少向市場注入資金的公開市場操作政策」,關於此貨幣政策, 下列推論何者正確? (A) 政府可能增加貨幣供給量以配合未來貨幣政策 (B) 預計經由調節貨幣供給量以達成景氣降溫的目標 (C) 調整貨幣政策的目的為提振景氣以促進經濟繁榮發展 (D) 政府亦可經由降低重貼現率以配合未來貨幣政策的調整方向
43. 關於費雪之交易方程式的敘述,下列何者正確?(A) 在貨幣數量學說中亦被稱為現金餘額說(B) 貨幣流通速度並非交易方程式考量的影響因素(C) 強調貨幣價值儲藏功能,代表社會的總所得會等於總產出(D) 短期下貨幣供給量與物價水準存在同方向同比例變動關係
44. 美國洛杉磯由於氣候乾燥經常發生森林野火,當地居民通常會為自己的房子投保野火防治的相關保險,其可能發生之情況為下列哪幾項?①居民投保野火防治險後會更重視房子的防火措施②保險公司可能為資訊不對稱狀況中的資訊劣勢方③保險公司可經由設定保險自付額比率降低道德風險發生的機會④資訊不對稱的狀況可能迫使資訊劣勢方在契約成立之前做出逆選擇 (A) 僅①② (B) 僅③④ (C) 僅①②③ (D) 僅②③④
45. 我國致力於加入多邊國際經貿組織,關於國際經貿組織的敘述,下列何者正確? (A) 我國加入的國際經貿組織為世界貿易組織(WTO) (B) 目前東南亞國協 ( ASEAN + 6 ) 包含世界經貿大國美國及英國 (C) 經濟合作暨發展組織(OECD)比 WTO更強調實質經貿利益的互惠 (D) 跨太平洋夥伴全面進步協定(CPTPP)在瑞士帶領下,經濟整合度勝於歐洲聯盟(EU)
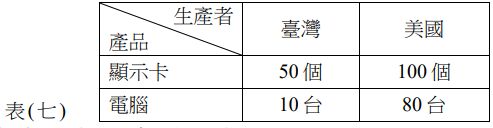
46. 假設臺灣與美國分別投入一單位勞動於顯示卡或電腦生產的產量如表(七),下列敘述何者正確?
(A) 臺灣在電腦生產上具有比較利益(B) 臺灣在顯示卡生產上具有比較利益(C) 臺灣在顯示卡和電腦的生產上皆具有絕對利益(D) 美國在顯示卡及電腦的生產上皆具有絕對利益及比較利益
47. 關於行政院國家發展委員會編製發佈之景氣動向指標中,下列何者為領先指標?(A) 總用電量 (B) 失業率(C) 股價指數 (D) 批發營業額
48. 關於解決因經濟成長造成的環境汙染問題之對策,下列敘述何者正確? (A) 發放消費券 (B) 補助工業產品的出口 (C) 針對消費者課徵消費稅 (D) 政府直接管制,訂定汙染排放標準
49. 甲公司X4年底,關於新購儲油設備之敘述,下列何者正確?(A) 當年折舊金額為 $ 2,520,000(B) 當年折舊金額為$2,440,000(C) 帳面金額為$3,860,000(D) 帳面金額為$ 3,800,000
50. 關於環境保護與經濟發展之敘述,下列何者正確?(A) 政府無法經由對污染者課稅,使「外部成本內部化」(B) 使用化石燃料造成的環境汙染是導致市場失靈的原因之一(C) 若要兼顧環境保護與經濟發展,甲公司必然會面臨損失(D) 探討環境保護與經濟發展如何取捨的問題,屬於實證經濟學的範疇
 阿摩線上測驗
登入
阿摩線上測驗
登入



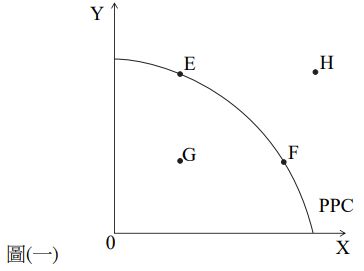 (A) G點表示資源未充分利用 (B) E點和F點的邊際轉換率相等 (C) E點和F點的生產效率相同 (D) 達到H點的可能方法為技術進步
 (A) 第I象限(B) 第II象限 (C) 第III象限 (D) 第IV象限
 (A) Q=– 20+100P (B) Q=–20+200P (C) Q=– 2+10P (D) Q=10P
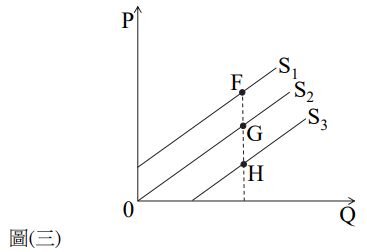 (A) F>G>H(B) F<G<H (C) F>G=H (D) F=G=H
 (A) 甲廠商是市場價格追隨者 (B) 乙廠商是市場價格領導者 (C) 丙廠商採取非價格競爭策略 (D) 丁廠商採取平均成本加成訂價