所屬科目:壽險財務管理
1. 保險業得投資依法核准公開發行之公司股票,有關投資時相關限制之敘述,下列何者正確?a.不得以保險業或其代表人擔任被投資公司董事、監察人b.不得行使對被投資公司董事、監察人選舉之表決權c.不得指派人員獲聘為被投資公司經理人d.不得擔任被投資證券化商品之信託監察人(A) a、c(B) a、b、d(C) b、c、d(D) a、b、c、d
2. 有關金融機構所面臨風險之敘述,下列何者正確?a.信用風險:金融機構持有放款與證券約定之現金流量可能未完全支付的風險b.市場風險:因利率、匯率或其他價格變動,促使金融機構資產與負債在交易帳上發生變動c.利率風險:金融機構資產與負債期限錯配,可能因市場利率變動而造成損失d.破產風險:金融機構突然遇到大額擠兌,需在極短時間以低於市場公平價格變現資產之風險(A) a、b、c(B) b、c、d(C) a、c、d(D) a、b、c、d
3. 有關金融機構評量市場風險之四種主要模型(風險指標、回溯模擬、蒙地卡羅模擬、預期短缺)之敘述,下列何者錯誤?(A) 預期短缺模型也稱為條件性 VaR,對報酬機率分配的尾部損失型態更為敏感(B) VaR 對應機率分配特定點之損失,且提供攸關超過 VaR 之潛在損失規模,彌補其他模型無法衡量極端損失之缺點(C) 預期短缺模型是估計超越既定信賴區間損失預期值之市場風險衡量值(D) 風險變異數模型衡量方法因假設資產報酬呈常態分配,無法提供最糟情境之數字
4. 美國某金融機構發行兩年期存單 10 億美元,並將募集資金暫時投資於美國國庫券。若該段期間內市場利率持續下滑,該金融機構最可能面臨之風險為何?(A) 再融資風險(B) 信用風險(C) 再投資風險(D) 流動性風險
5. 下列何者為組成保險業可運用資金之項目?a.業主權益b.分離帳戶保險商品負債c.外匯價格變動準備金d.保險負債(A) a、b、c(B) a、c、d(C) b、d(D) a、b、c、d
6. 有關共同基金與對沖基金之敘述,下列何者正確?(A) 對沖基金以資產形式出售給投資人,再將所得資金投資債券或股票(B) 資產淨值為投資基金之資產市價總額除以發行股數之每股平均市值(C) 封閉型基金若贖回發行基金,流通在外股數亦不改變(D) 開放型基金供給有限而不具完全彈性,其出售新股的價格是基金資產淨值
7. 某保險公司持有 10 年期零息債券,面值 102 萬美元,市價 100 萬美元,到期收益率 5.599%,請問該債券之修正存續期間為何?(A) 9.47 年(B) 9.58 年(C) 9.31 年(D) 9.72 年
8. 承上題,若潛在收益逆向變動為 75 個基本點(basis points),則在每日收益變動獨立且波動性固定下,某保險公司持有資產 2 天的 VaR 為何?(A) 69,825 元(B) 71,850 元(C) 100,442 元(D) 142,047 元
9. 保險業資金購買金融債券、可轉讓定期存單、銀行承兌匯票、金融機構保證商業本票;其總額不得超過該保險業資金之比例為何?(A) 20%(B) 25%(C) 30%(D) 35%
10. 某保險公司持有某檔 2 年期歐洲債券票息 6%,每年付息一次,面值是 1,000 萬歐元,目前到期殖利率 8%,請問該債券之存續期間為何?(A) 1.972 年(B) 1.962 年(C) 1.952 年(D) 1.942 年
11. 有關保險業辦理放款相關規定之敘述,下列何者有誤?(A) 得承做以動產或不動產為擔保之放款(B) 得承做銀行或主管機關認可之信用保證機構提供保證之放款(C) 保險業放款總額不得超過保險業資金百分之二十五(D) 得承做人壽保險業以各該保險業所簽發之人壽保險單為質之放款
12. 根據資本資產訂價模式(CAPM),股票投資風險包括系統性風險及非系統性風險,針對上述風險之敘述,下列何者有誤?(A) 系統性風險是整體市場股票投資組合波動性,可透過分散投資抵銷該風險(B) 非系統性風險來源為股票發行公司之個別因素(C) 若金融機構之投資組合規模夠大,且有完善資產配置策略,理論上將僅剩下系統性風險(D) 保險公司若集中購買少數個股,可能面臨較大之非系統性風險
13. 某金融機構對特定部門之貸款可容許最大損失設定為金融機構資本額之 3%,估計該部門每 1 美元貸款之違約損失為 0.2 美元。若將貸款集中限額定義為:貸款給個別部門金額佔資本之最大比率,則貸款集中度限額為何?(A) 6%(B) 15%(C) 30%(D) 60%
14. 某銀行放款資訊如下,請問該放款之約定報酬率為何?1.基準放款利率 3.5%2.聯邦法定準備利率 1.5%3.無息活存補償餘額 2%4.信用風險補償 4%5.放款創始費用 0.25%(A) 4.42%(B) 5.47%(C) 6.31%(D) 7.91%
15. 承上題,假設借款人之違約機率為 0.05%,該放款之預期報酬率為何?(A) 3.90%(B) 5.44%(C) 7.86%(D) 6.28%
16. 控制與降低作業風險能提高金融機構之作業效率,但該風險無形且難以量化,下列何者為作業風險來源?a.投資,如研究誤判導致投資損失b.員工,如內部舞弊c.客戶關係,如契約糾紛d.資本資產,如火災導致毀損(A) b、c、d(B) a、b、c(C) a、b、d(D) a、b、c、d
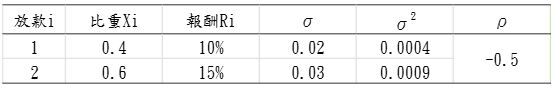
17. 某金融機構持有兩種放款之相關性如下表,該放款組合之整體風險為何?(A) 2.36%(B) 1.97%(C) 1.78%(D) 1.56%
18. 保險業因避險目的所持有之衍生性金融商品,被避險項目包含預期投資部位、已投資部位及特定負債部位,有關其契約總(名目)價值應符合限額之規定,下列何者有誤?(A) 被避險項目為預期投資部位者,合計不得超過既有投資部位之總帳面價值(B) 被避險項目為已投資部位未來一年內到期之本金及所生孳息之預期再投資部位者,合計不得超過被避險項目之總金額(C) 被避險項目為已銷售保單未來一年內之預期現金流入之投資部位者,合計不得超過被避險項目之總金額(D) 被避險項目為特定負債部位者,合計不得超過被避險項目之保證給付金額
19. 某金融機構將 560 億台幣用於一年期美元貸款,利率 3.8%。若期初匯價為 1 美元兌 30.5 元台幣,一年後到期時匯價為 1 美元兌 31.6 元台幣,請問該金融機構一年後收到來自美元貸款之本利和(換算回台幣)為多少?(A) 874.6 億(B) 882.3 億(C) 913.8 億(D) 948.5 億
20. 存款機構為保持適當流動性,必要時可採取應變措施,下列敘述何者正確?a.大量買進流動性高之國庫券b.在貨幣市場借入最大資金數量c.使用超額準備(A) a、b(B) b、c(C) a、c(D) a、b、c
21. 某銀行之瑞郎存款利率 3%,英鎊存款利率 5%,英鎊兌瑞郎即期匯率 1.10。根據利率平價理論(Interest Rate Parity Theorem),假設瑞郎存款利率上升至4%,在市場處於均衡狀態時,英鎊兌瑞郎之遠期匯率必須升/貶至多少,才能消除資金由英鎊存款解約轉至瑞郎存款之現象?(A) 升值至 1.1106(B) 升值至 1.1214(C) 貶值至 1.0790(D) 貶值至 1.0895
22. 對金融機構管理者而言,具有「負存續期間」之證券對於利率避險有相當價值。請問金融機構管理者該如何製造一個具負存續期間之投資組合?a.購買利息分割債券(IO strip)b.出售本金分割債券(PO strip)c.於利率交換(swaps)中收取 LIBOR 水準利息並付出固定利率利息(A) a、b、c(B) a、b(C) b、c(D) a、c
23. 某存款帳戶之可轉讓提款帳戶在每年前 6 個月平均持有 400 美元,接續 3 個月平均持有 600 美元,最後 3 個月平均持有 1,000 美元。該帳戶最低餘額 500 美元以上將付息年利率 3%,餘額低於此額度則不計息。若該帳戶持有人每月平均簽發 50 張支票,銀行處理一張費用 0.15 美元,但每張僅收取服務費 0.12 美元,請問該帳戶持有人包括隱含性利息之利息收入毛額為何?(A) 12.5 美元(B) 14.2 美元(C) 30.0 美元(D) 49.5 美元L80-壽險財務管理115 年度秋季測驗—壽險財務管理 第7頁/共12頁
24. 保險業符合資格且經主管機關核准者,得從事增加投資效益目的之衍生性金融商品交易。有關保險業應符合資格之敘述,下列何者正確?(A) 自有資本與風險資本之比率,達 200%以上(B) 採用計算風險值評估衍生性金融商品交易部位風險,並每週控管(C) 最近三年執行各種資金運用作業內部控制處理程序無重大缺失(D) 最近一年未有遭主管機關重大裁罰或罰鍰累計達新臺幣 300 萬元以上
25. 有關證券承銷業務之敘述,下列何者正確?(A) 包銷發行為承銷商直接從發行公司購買證券,再以略高價格提供給大眾以賺取手續費(B) 代銷發行為投資銀行基於價差基礎上扮演代理人,協助證券發行(C) 通常包銷之下方風險有限,但上方報酬可能根據實際銷售狀況而劇烈變動(D) 包銷時,一旦確定公開承銷,即使承銷期間發現股票之市場評價更高,也無法提高原先募股說明書設定之價格
26. 某企業打算向銀行借款 300 萬元,該銀行一年期放款利差為 0.2%,單筆手續費1,000 元,且根據借款者條件評估,因信用品質惡化導致放款風險金額或市場價值變動為 10 萬元,該貸款之風險調整資本報酬(RAROC)為何?(A) 3.5%(B) 7.0%(C) 10.5%(D) 14.0%
27. 有關加權平均壽命(Weighted-Average-Life,WAL)之敘述,下列何者正確?(A) 衡量以現金流量相對現值為權數之到期加權平均時間(B) 加權平均壽命相當於存續期間之簡化(C) 計算方式需考量折現因子(D) 若提前清償速度加快,WAL 將會變大
28. 關於 PSA 提前清償模型之敘述,下列何者正確?(A) 抵押放款池規模可能導致實際提前還款率會異於 PSA 模型假設型態(B) PSA 模型假設首月提前還款率由零開始,爾後 30 個月以每月增加 0.2%之速度成長(C) 在 100%PSA 情境下,第 30 個月之提前清償率為 6%(D) 在 75%PSA 情境之提前還款率高於歷史經驗
29. 有關保險業辦理擔任外幣聯合貸款案參加行之外幣放款業務,下列何者有誤?(A) 資金來源僅以保險業用於國外投資之自有外幣資金為限(B) 其放款對象不限於國內顧客,惟應依規定合併計入整體限額(C) 應確認主辦行確依「銀行業辦理外匯業務作業規範」有關憑辦文件、兌換限制及外債登記等規定辦理(D) 保險業辦理放款,其放款總額不得超過該保險業資金 35%
30. 有關資產證券化之敘述,下列何者有誤?(A) 資產證券化是一種以放款或其他資產為擔保而包裝發行之有價證券(B) 通常由創造表外子公司,透過移除金融機構表內資產來完成(C) 當資產擔保證券最後一期現金流量被清償後,特殊目的機構即消失(D) 透過資產證券化,金融機構之獲利性將更依賴利差,而非僅傳統之手續費收入
31. 有關利息分割債券(IO strip)及本金分割債券(PO strip)之敘述,下列何者有誤?(A) 本金分割債券(PO strip)在利率高於 10%之情況下,因不再有提前還款誘因,其表現將如同普通債券(B) 利息分割債券(IO strip)對利率相當敏感,可吸引想增加資產組合利率敏感性之金融機構(C) 若欲建立「負存續期間」投資組合,可透過買進利息分割債券(IO strip)達成(D) 當利率下滑時,不論是折現或提前清償之影響,皆會使本金分割債券(POstrip)價值上升
32. 有關保險業從事國外及大陸地區不動產投資時應符合規定之敘述,何者有誤?(A) 以自己名義取得國外及大陸地區不動產(B) 經由合資投資特定目的不動產投資事業取得國外及大陸地區不動產(C) 經由投資特定目的不動產投資事業,並以貸款方式提供該事業所需資金取得國外及大陸地區不動產(D) 經由信託方式取得國外及大陸地區不動產
33. 有關表外衍生性證券信用約當金額之敘述,下列何者有誤?(A) 潛在曝險(potential exposure)表示衍生性商品契約交易對手可能在未來違約之風險(B) 表外契約風險權數通常為 100%(C) 當期曝險(current exposure)表示交易對手若今日違約而必須以現行價格更換衍生性商品契約之重置成本(D) 若重置成本為正,代表若交易對手在今日違約,銀行能從以現行價格換約之過程中獲利,故監理機關應要求將其調整為零
34. 根據資產訂價模型(Capital Asset Pricing Model,CAPM),若市場預期報酬率為 6.5%,風險貼水為 3.5%,某股票之 β 值為 1.2,請問該股票之預期報酬率為何?(A) 9.6%(B) 8.3%(C) 8.9%(D) 7.2%
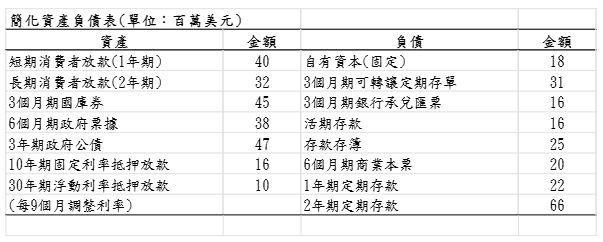
35. 某銀行之資產負債表如表格所示,請問該銀行 1 年期重訂價缺口(CGAP)為何?(A) CGAP=44(B) CGAP=36(C) CGAP=28(D) CGAP=16
36. 承上題,該銀行在該段期間之 RSA(資產面)及 RSL(負債面)利率分別上升1.2%與 1.4%,請問兩者利差擴大造成之淨利息收益(NII)變化為何?(A) 增加 18 萬美元(B) 減少 35 萬美元(C) 增加 23 萬美元(D) 減少 230 萬美元
37. 若某保險公司持有 β 為 1.2 之 K1 股票 100 萬,持有 β 為 0.8 之 K2 股票 500萬,對於 β 值之敘述,下列何者正確?(A) β 值衡量投資組合在風險分散後所遺留之風險(B) 某保險公司所持有之投資組合股票 β 值為 1.0(C) β 值為 1.0 之證券沒有系統風險(D) K2 股票之 β 值小於 1,代表該股票風險的變化與市場相反
38. 在精算觀點下,保險公司風險來源可分為資產風險、訂價風險、利率風險及其他風險等四大類,下列敘述何者有誤?(A) 保險公司之債務人無法償還債務造成資產市值下跌屬於 C-1 資產風險(B) C-2 訂價風險主要來自預期死亡率、罹病率、解約率或費用高於實際數值(C) 利率變動而產生流動性風險是保險公司面臨之 C-3 利率風險之一(D) C-4 其他風險無法有效預測,因此保險公司須透過提升管理品質而適當控制該風險
39. 保險業資金得投資國外有價證券之種類,下列何者正確?a.外國地方政府發行或保證之債券b.本國銀行發行以外幣計價之金融債券及外幣可轉讓定期存單c.外國上市企業發行未於外國證券集中交易市場交易之私募公司債(A) a、b(B) b、c(C) a、c(D) a、b、c
40. 有關保單所有人及壽險公司,在不同利率環境之預期行為敘述,下列何者有誤?(A) 利率上升時,保單持有人傾向行使保單解約之權利(B) 利率下降時,預期保單持有人將增加彈性保費(C) 利率上升時,預期投資人會傾向贖回債券(D) 利率下降時,壽險公司較易面臨現金過剩之情況
41. 對於固定收益資產「存續期間」之敘述,下列何者正確?a.存續期間會隨著市場利率(折現率)之增加而降低b.利息給付越高,存續期間就越低c.存續期間可作為壽險公司對利率風險的衡量工具d.存續期間會隨著固定收益資產之到期值增加而增加(A) a、b、c、d(B) b、c、d(C) a、c、d(D) a、b、d
42. 保險業得依法從事以人民幣計價之各項資金運用,有關大陸地區政府、公司相關有價證券運用之敘述,下列何者有誤?(A) 投資於次順位公司債及次順位金融債券者,其發行公司或保證公司之信用評等等級須經國外信用評等機構評定為 A+級或相當等級以上(B) 投資於公司債且非屬次順位者,其發行公司或保證公司之信用評等等級須經國外信用評等機構評定為 A-級或相當等級以上(C) 保險業得在依規定投資有價證券之實際投資額度內,基於增進投資效益目的從事衍生性金融商品交易(D) 投資於大陸地區政府公債及國庫券之投資總額,不得超過該保險業經核定國外投資額度 5%L80-壽險財務管理115 年度秋季測驗—壽險財務管理 第11頁/共12頁
43. 在一般利率環境中,有關存續期間模型凸性誤差之敘述,下列何者正確?(A) 當利率上升時,會高估價格上漲之幅度(B) 當利率上升時,會低估價格下跌之幅度(C) 當利率下降時,會低估價格上漲之幅度(D) 當利率下降時,會高估價格下跌之幅度
44. 有關壽險公司投資風險特性之敘述,下列何者正確?a.市場利率之變動可同時影響公司資產價格與顧客行為,因此投資管理規範與保險契約設計為資產負債管理程序之一部份b.一般投資組合管理主要在追求某種程度風險下之極大報酬,或追求某種期望報酬下之最低風險c.壽險公司因為特殊金融中介機構之特性,使得其投資組合中非固定收益資產比重較高,以追求投資報酬率極大化d.壽險公司在求取最大報酬率的同時,必須兼顧投資分散、不當訂價、資產負債失衡及投資報酬之潛在變動(A) a、c、d(B) b、c、d(C) a、b、d(D) a、b、c、d
45. 有關壽險公司衡量投資績效方法之敘述,下列何者正確?(A) 投資組合帳面所得法(portfolio book income)並未充分反應投資決策之期望報酬,僅限於企業在預期未來現金流動方面之比較(B) 新投資報酬率(new investment yield)是為了衡量新增投資項目之投資報酬,以檢視新增投資項目對市場價值之邊際影響(C) 投資組合帳面報酬率(portfolio book yield)衡量所有投資之收益,因此在時間上收益率比較穩定,但未反映浮動利率時之收入(D) 投資組合總報酬法(portfolio total return)未反應投資之市場價值,因此在衡量期間市場上對利率與信用風險較為敏感
46. 關於「成本會計」之敘述,下列何者有誤?(A) 成本會計主要目標是確認生產、行銷、和公司各個營業點營運之成本(B) 邊際成本係衡量額外生產所花費之成本,通常會高於原始成本(C) 成本會計是以邊際成本和總成本為基礎編制的(D) 總成本會計包含確認跨越各部門生產線之成本
47. 關於監理會計與一般公認會計之比較,下列何者有誤?(A) 收入:監理會計對滿期保費認定為繳費期間,一般公認會計為保障期間(B) 費用:監理會計對首年取得成本採全部認列,一般公認會計採遞延及攤銷(C) 資產:監理會計包含所有資產,一般公認會計僅包含認許資產(D) 負債:監理會計依法定準備金提存,一般公認會計依公司和產業經驗計算
48. 保險業投資於國內證券市場上市或上櫃買賣之外幣計價股權或債權憑證應符合條件及限額規定,下列何者正確?(A) 發行條件包括發行人於一定期限屆至後得贖回該債券者,自發行日起至該一定期限屆至日止之期間,不得低於 3 年(B) 自次級市場取得者,自交割日起至該一定期限屆至日止期間不得低於 5 年(C) 投資總額加計應計入國外投資額度之合計數,不得超過保險業經核定國外投資額度之 125%(D) 保險業於辦法修正施行前,已有投資國內證券市場上市或上櫃買賣之外幣計價股權或債權憑證者,不受持有贖回期限限制
49. 保險業辦理專案運用、公共及社會福利事業投資,應訂定處理程序,有關處理程序應記載內容,下列何者正確?a.交易條件之決定程序b.對主管機關報准及報備之作業程序c.投資後管理方式d.內部稽核制度e.指定高階主管人員定期向董事會報告辦理績效(A) a、b、c、d、e(B) b、c、e(C) a、b(D) a、c、d、e
50. 有關專案運用、公共及社會福利事業投資之對象與限額規定,下列何者有誤?(A) 除報經主管機關核准之被投資對象外,被投資對象為公共事業及社會福利事業者,不得超過該被投資對象實收資本額或實收出資額 45%(B) 除符合本法規定不受限制之被投資對象外,對於同一對象投資之總額,合計不得超過該保險業資金 5%(C) 投資總額不得超過該保險業資金 20%(D) 被投資對象為創業投資事業者,不得超過該被投資對象實收資本額或實收出資額 25%
 阿摩線上測驗
登入