所屬科目:記帳士◆租稅申報實務
(一)張家財產交易所得為何?(5 分)
(二)張家綜合所得總額為何?(5 分)
(三)張家得扣除免稅額總額為何?(5 分)
(四)張家得扣除之列舉扣除額總額為何?(5 分)
(五)長期照顧特別扣除額在那些情形下不得自課稅所得中減除?(10 分)
(一) 114 年度基本所得額若干?
(二) 114 年度所得基本稅額若干?
(三)應繳納所得基本稅額與一般所得稅額之差額為何?
(四)甲公司於 115 年 5 月 20 日辦理營利事業所得稅結算申報時,應申報何年度之基本所得額?何年度之未分配盈餘?
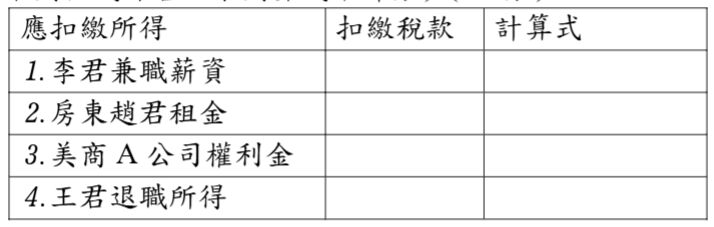
三、乙公司有關扣繳事項如下: 1. 12 月 10 日支付中華民國境內居住者李君兼職薪資 10 萬元。 2.12 月 15 日向中華民國境內居住者趙君承租房屋,支付租金 8 萬元。 3. 12 月 20 日與在臺無固定營業場所及營業代理人之美商 A 公司簽訂技術 合約,由其提供技術予乙公司在臺使用,乙公司給付權利金 100 萬元。 4. 12 月 30 日在公司服務 20 年的王君辦理退休,自公司領取一次退休 金 900 萬元。 依所得稅法及相關法規規定,各項所得應扣繳所得稅款若干元?(未依下列格式作答,未列算式不計分)(20 分)
(一)丙商行本期進項憑證應於何日前向主管稽徵機關申報扣減查定稅額? 若丙商行已於規定期限申報進項憑證,本期應繳納營業稅額若干元? (7 分)
(二)一般營業人進項稅額不得扣抵銷項稅額之情形有那些?(8 分)
五、請依統一發票使用辦法之規定,說明統一發票之種類及用途。(15 分)
 阿摩線上測驗
登入