所屬科目:水利會◆會計學概要
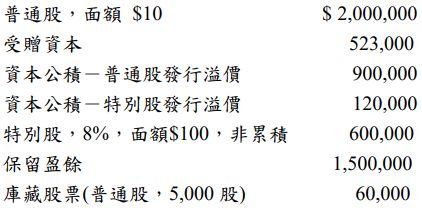
15.中華公司 91 年 12 月 31 日總分類列示之股東權益科目如下: 該公司宣告 92 年將發放特別股及普通股股利,假設特別股每股收回價格為$110,請計算普通股每股帳面價值: (A) $22 (B) $25 (C) $28 (D) $29
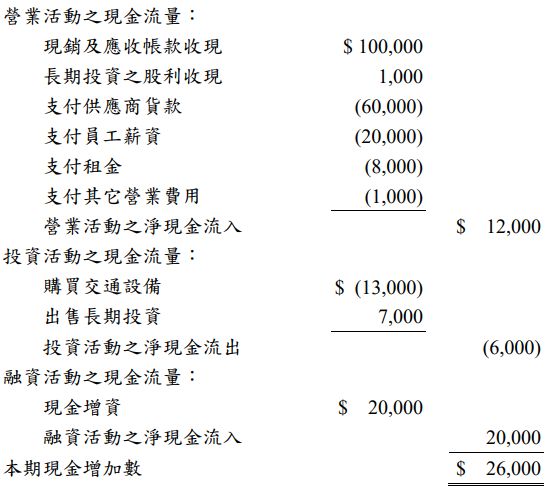
2.雲林公司以直接法編製 92 年度現金流量表如下: 另 92 年曾發生下列交易:(1)92 年度內應收帳款增加$20,000,備抵壞帳增加$3,000,92 年未沖銷任何壞帳。(2)存貨之期初餘額為$1,000,期末餘額為$8,000。(3)應付薪資之期初餘額為$5,000,期末餘額為$8,000。(4)雲林公司之固定資產僅有土地及交通設備,92 年交通設備之帳面價值(成本減除累計折舊後之淨值)淨增加$8,200,除了年底提列折舊費用外,92 年中另報廢帳面價值$800 的陳舊機器。(5)長期投資係以權益法評價,該公司 92 年出售$8,000 的長期投資,92 年長期投資的期末餘額比期初餘額少$7,000。(6)應付租金之期初餘額為$2,000,期末餘額為$0。試依上述資料,編製雲林公司 92 年度多站式損益表。(不考慮所得稅)(15 分)
 阿摩線上測驗
登入