1.一心公司 90 年度損益表部分資料如下, 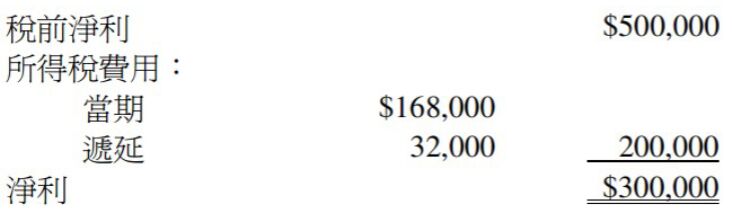
該公司計算財務所得採直線法提列折舊,課稅所得則改採加速折舊法。已知財務所得折舊費 用為$200,000,未實現外幣資產兌換利益$30,000,此外,無其他暫時性差異項目。假設稅 率為 40%,則課稅所得之折舊費用為 (1) 元。
 阿摩線上測驗
登入
阿摩線上測驗
登入
1.一心公司 90 年度損益表部分資料如下,
該公司計算財務所得採直線法提列折舊,課稅所得則改採加速折舊法。已知財務所得折舊費 用為$200,000,未實現外幣資產兌換利益$30,000,此外,無其他暫時性差異項目。假設稅 率為 40%,則課稅所得之折舊費用為 (1) 元。