阿摩線上測驗
登入
首頁
>
初級會計學
>
110年 - 110 國立臺北大學_碩士班一般入學考試試題_財政學系:初級會計學#146734
> 申論題
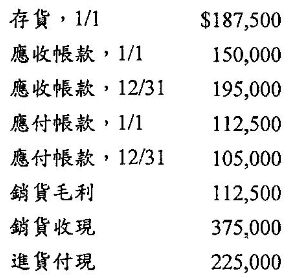
2. C 公司 109 年有關資料如下:
計算 C 公司 109 年度綜合損益表中之銷貨收入金額與 109 年底資產負債表中存貨之金額。
相關申論題
(1) 請說明何謂綜合損益。(4%)
#601049
(2) 試以不同路徑,說明資產的變化如何透過綜合損益影響權益餘額(須包含適當的例子與分錄)。(8%)
#601050
二、一間公司出具財務報表之前,應審慎檢視其資產餘額以避免高估,因此相關的準則公報規定資產之帳面金額有高估之虞時,即需認列相關損失。試從「應收帳款」、「不動產、廠房及設備」或「無形資產」之中選擇一資產科目,簡單說明如何判斷資產金額是否過高,以及相關的會計處理(包含分錄)。(8%)
#601051
三、除了銷貨以外,一間公司何時會進行借方為「銷貨成本」之分錄?試舉一例,並寫出完整的分錄。(5%)
#601052
(1) 以現金基礎計算2016年與2017年之淨利數字。(6%)
#601053
(2) 以應計基礎計算2016年與2017年之淨利數字。(6%)
#601054
(1) 專利權、特許權與著作權。(9%)
#601055
(2) 商譽、相關之費用(請寫出科目名稱)。(8%)
#601056
(1) 假設1月2日E公司認定客戶很有可能不會享受此現金折扣。(7%)
#601057
(2) 假設1月2日E公司無法排除客戶很有可能不會享受此現金折扣。(7%)
#601058
相關試卷
110年 - 110 國立臺北大學_碩士班一般入學考試試題_財政學系:初級會計學#146734
110年 · #146734
110年 - 110 臺灣菸酒股份有限公司_從業職員及從業評價職位人員甄試試題_從業職員/事務管理(身心障礙組) :初級會計學#137396
110年 · #137396
110年 - 110 臺灣菸酒股份有限公司_從業職員及從業評價職位人員甄試試題_從業職員/事務管理(身心障礙組):初級會計學#111377
110年 · #111377
109年 - 109 臺灣菸酒股份有限公司從業職員及從業評價職位人員甄試_從業職員/事務管理(身心障礙組):初級會計學#89251
109年 · #89251
108年 - 108 國立臺北大學_碩士班一般入學考試試題_財政學系:初級會計學#146735
108年 · #146735
108年 - 108 臺灣菸酒股份有限公司從業職員及從業評價職位人員甄試_從業職員/事務管理、事務管理(身心障礙組):初級會計學#74376
108年 · #74376
 阿摩線上測驗
登入
阿摩線上測驗
登入