所屬科目:會計學概要
1 乙公司 X1 年度開始營業,對存貨成本計價採用先進先出法,X3 年中該公司決定改採用加權平均法。各年期末存貨資料如下:
試問該存貨之會計政策改變對 X3 年度淨利的影響金額為何?(不考慮所得稅) (A)減少$40,000 (B)增加$40,000 (C)減少$100,000 (D)增加$100,000
2 下列對負債的敘述,何者錯誤? (A)企業因營業活動而發生的債務,預期在一個正常營業週期中清償者,即使清償期限超過報導期 間結束日後 12 個月,也應列為流動負債 (B)企業主要為交易目的而發生的負債,列為流動負債 (C)企業預期於報導期間結束日後 12 個月內清償者,列為流動負債 (D)企業雖在報導期間結束日後才完成長期性再融資或展期,仍可列為非流動負債
3 甲公司 X1 年度存貨之成本與零售價資料如下:
因為該公司當年度期初存貨零售價之資料損毀,僅保留期初存貨之成本為$6,000;但已知該公司 X1 年度採用先進先出成本零售價法所計算之 X1 年度期末存貨成本為$18,000。試問甲公司 X1 年 度期初存貨零售價金額為何? (A)$9,500 (B)$10,500 (C)$12,500 (D)$15,500
4 乙公司 X3 年度銷貨成本為$1,000,000,當年度應收帳款淨額增加$100,000,存貨減少$200,000, 應付帳款增加$300,000。試問乙公司 X3 年度進貨支付現金之金額為何?(A)$500,000 (B)$900,000 (C)$1,000,000 (D)$1,400,000
5 丙公司倉庫於 X1 年 9 月 16 日因遭受火災,導致倉庫內的全部存貨損毀,截至火災前存貨之帳列 相關資料如下:期初存貨$200,000,進貨$1,000,000,進貨退回$50,000,進貨運費$30,000。 銷貨收入共計$1,200,000,其中包含預計於 9 月 16 日出貨,以起運點交貨條件之商品存貨售價 $100,000,但因尚未來得及出貨即遭受火災損毀。丙公司的平均毛利率為 20%。試問丙公司估計 此次火災造成之存貨損失金額為何? (A)$220,000 (B)$270,000 (C)$284,000 (D)$300,000
6 甲公司於 X4 年 3 月 1 日取得 3 個月到期的附息票據一張,面額$80,000,利率 5%。5 月 1 日因公 司急需現金,故持該票據以 10%的貼現率向銀行貼現。甲公司的貼現損失為何? (A)$342 (B)$333 (C)$667 (D)$675
7 甲公司 3 月 31 日銀行對帳單顯示餘額為$72,000,而公司帳列銀行存款餘額為$85,000。經分析兩 者差異來自下列情況:
⑴銀行代收乙客戶開立的票據款$20,500,公司尚未入帳。
⑵銀行存款本月的利息收入為$500,公司尚未入帳。 ⑶銀行收取帳戶手續費$200,公司尚未入帳。
⑷甲公司於 3 月 15 日送存的支票因存款不足而退票,金額$12,000,銀行尚未通知甲公司。
⑸甲公司開立支票付款,至 3 月 31 日仍有未兌現金額$5,000。
⑹3 月 31 日甲公司送存的支票有一筆在途存款$26,800。
請問 3 月底正確的銀行存款餘額應為多少? (A)$102,600 (B)$115,600 (C)$96,000 (D)$93,800
8 甲公司 X1 年初平價購入面額$100,000 乙公司之公司債,票面利率 10%,每年年底付息一次,5 年 到期,手續費$1,000,手續費列為當期費用。甲公司購買該公司債的目的為賺取價差,因此將該 債券投資分類為透過損益按公允價值衡量之金融資產。X1 年底該債券投資的公允價值為 $102,000。試問若該債券投資在原始認列時,選擇將手續費$1,000 列為成本,對 X1 年度損益的影 響為何?(不考慮所得稅) (A)淨利不變 (B)淨利減少$1,000 (C)淨利增加$1,000 (D)淨利增加$2,000
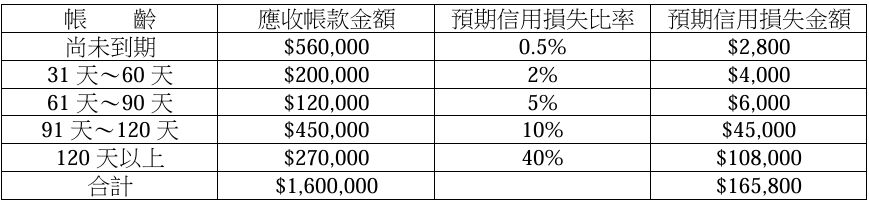
9 甲公司賒銷交易提供 30 天授信期間,並採用帳齡分析法估計預期信用損失,X1 年 12 月 31 日應 收帳款帳齡分析資料如下表:
甲公司於 X1 年間因無法收現而沖銷應收帳款金額為$1,200;此外,前期已沖銷帳款於本期收回之 款項為$8,000。X1 年 12 月 31 日認列預期信用損失金額為$150,000。 試問甲公司 X1 年 1 月 1 日之備抵損失餘額為何? (A)$7,800 (B)$9,000 (C)$15,800 (D)$17,000
10 下列關於金融資產投資的敘述,何者錯誤? (A)以交易為目的的權益證券投資通常分類為透過損益按公允價值衡量 (B)按攤銷後成本衡量之權益證券投資通常列為非流動資產,若預期將於報導期間後 12 個月到期 或處分,則轉列為流動資產 (C)透過其他綜合損益按公允價值衡量之債券投資於除列時,應將本期及以前期間認列之累積未實 現損益列入當期損益作為重分類之調整 (D)按攤銷後成本衡量之債券投資若持有至到期日,不會產生處分損益
11 甲公司於 X1 年初購入機器一部,價款$720,000,另支付運費$45,000、安裝費$15,000、與試車費 $20,000。該機器依直線法提列折舊,估計可使用 10 年,殘值為 0。X4 年底該機器價值有減損跡 象,估計若繼續使用至 X10 年底,未來淨現金流入的現值為$450,000,若立即出售的公允價值減 出售成本為$420,000,原始估計的殘值與耐用年限(至 X10 年底)則不變。該公司於 X6 年底再 度評估,發現該機器價值可回收金額為$380,000。試問 X6 年甲公司應記錄的回升利益為: (A)$100,000 (B)$80,000 (C)$40,000 (D)$20,000
12 在考慮淨變現價值之前,下列那一種計算存貨成本之方法提供期末存貨評價最攸關的資訊? (A)先進先出法 (B)加權平均法(定期盤存制) (C)移動平均法(永續盤存制) (D)只要一致使用同一種方法,任何方法均沒有差異
13 甲公司於 X1 年初以$1,000,000 購買一商標權,該商標權使用期限為 10 年,但到期可申請延展, 每次可延展 10 年。甲公司當時評估該商標權可持續為公司帶來經濟效益,後續數年亦無減損跡 象。至 X5 年初,因公司策略改變,甲公司決定於 X9 年底完全結束使用該商標權的相關業務,同 時評估在 X5 年初該商標權可回收金額為$680,000。甲公司以直線法攤銷該商標權,估計耐用年限 結束後無殘值。試問 X5 年之商標權攤銷費用為何? (A)$136,000 (B)$120,000 (C)$113,333 (D)$100,000
14 甲公司採用有效利息法攤銷其應付公司債之溢折價,下列敘述何者正確? (A)應付公司債之帳面金額於到期日不會等於面額 (B)無論溢價或折價發行之應付公司債,每年的溢折價攤銷數均為遞增 (C)無論溢價或折價發行之應付公司債,每年的帳面金額均為遞增 (D)無論溢價或折價發行之應付公司債,每年的利息費用均為遞增
15 乙公司為設備製造商,生產標準規格設備,亦接受特殊規格設備,皆提供 1 年售後保證型保固服務。 乙公司 X1 年度共銷售 100 台標準規格設備,依過去經驗,約有 95%之設備 1 年內不會發生損壞; 3%會發生小瑕疵,平均維修成本為$2,000;2%會發生大瑕疵,平均維修成本為$5,000。此外,乙 公司 X1 年度接獲一特殊訂單,出售特殊規格設備一台,估計維修成本$8,000 的機率為 75%;維 修成本$10,000 的機率為 20%;維修成本$20,000 的機率為 5%。 試問乙公司 X1 年度應認列之產品保固負債準備金額為何? (A)$16,000 (B)$20,000 (C)$24,000 (D)$25,000
16 甲公司於 X1 年 7 月 1 日以$924,184 的價格發行了面額$1,000,000,票面利率 8%的 5 年期公司債, 每年 6 月 30 日付息。發行時市場利率為 10%。X3 年 1 月 1 日,管理當局決定以$950,000 提前收 回全部公司債,試問收回公司債的損益為何?(請選擇四捨五入後最接近數字) (A)收回公司債損失$25,816 (B)收回公司債損失$13,398 (C)收回公司債損失$6,568 (D)收回公司債利益$6,568
17 甲公司 X4 年度稅後淨利為$172,650。其 X4 年股東權益事項有下列相關資訊:
⑴X4 年初普通股流通在外 270,000 股,4 月 1 日收回庫藏股 20,000 股,10 月 1 日發行 10%股票 股利。
⑵甲公司有面額$100 之累積非參加特別股 1,500 股流通在外,股利率 7%,已積欠 2 年股利。
⑶甲公司另有面額$200 之非累積非參加特別股 3,000 股流通在外,股利率 10%,X4 年度未宣告 股利。
試問甲公司 X4 年之基本每股盈餘為何? (A)$0.29 (B)$0.50 (C)$0.58 (D)$0.62
18 乙公司 X1 年度將銷售一款新型商品,新商品第 1 年上市估計僅能銷售 500,000 單位,單位變動 成本$180。 估計固定成本將包括折舊費用$2,700,000,租金費用$2,800,000,管理費用$2,000,000,以及廣告費 用$2,500,000。 試問乙公司欲在 X1 年度達成損益兩平目標,對於新型商品的單位售價應設定之金額為何? (A)$191 (B)$195 (C)$200 (D)$202
19 甲企業有兩位合夥人 A 君與 B 君,X4 年初之資本餘額為:A 君$450,000,B 君$950,000,損益約 定由兩人平分。若 C 君以$600,000 現金投入甲企業並取得五分之一權益,此時三位合夥人的資本 額比例(A:B:C)為: (A) 22.5%:47.5%:30% (B) 35%:35%:30% (C) 25.7%:54.3%:20% (D) 27.5%:52.5%:20%
20 甲公司擁有一棟辦公大樓,今年支付$500,000 現金維修電梯,此支出為經常性維修,並不增加電梯功能或延長使用年限。若甲公司誤將此維修記錄為:借記電梯設備$500,000,貸記現金$500,000, 後續並提列折舊,對本期淨利與營業活動淨現金流入的影響為何? (A)本期淨利:高估;營業活動淨現金流入:無影響 (B)本期淨利:高估;營業活動淨現金流入:高估 (C)本期淨利:低估;營業活動淨現金流入:無影響 (D)本期淨利:低估;營業活動淨現金流入:高估
(一)甲農場 1 月初購入蛋雞時,生物資產的入帳金額為何?購入蛋雞之交易 對損益表的影響金額為何(請註明增加、減少,或無影響)?
(二)甲農場 1 月份放牧雞蛋、平飼雞蛋的原始入帳金額分別為何?甲農場 1 月若將 1,000 顆雞蛋全數售出,則兩類型雞蛋對損益表的影響總金 額為何(請註明增加、減少,或無影響)?
(一)甲公司 X2 年正確淨利?
(二)甲公司 X3 年底正確保留盈餘?
三、甲公司 X1 年底存貨按先進先出法計算之成本金額為$80,000,公允價值 為$70,000,重置成本為$40,000,估計售價為$68,000,估計銷售費用為 $3,000。X2 至 X4 年底按先進先出法計算之成本金額分別為$50,000、 $60,000、$70,000,淨變現價值金額分別為$32,000、$63,000、$68,000。 試問 X1 年底備抵存貨跌價損失金額,以及 X2 至 X4 年之存貨跌價損失 或迴轉利益金額(請註明利益、損失,或不影響)?
(一) X1 年初的發行價格?X1 年底付息後該公司債(包含本金與利息相關負債)的帳面金額、公允價值?
(二) X3 年底付息與還本前該公司債(包含本金與利息相關負債)的帳面金額、公允價值?
 阿摩線上測驗
登入