所屬科目:會計學概要
1 下列那一個會計項目之結帳分錄需借記「本期損益」? (A)存入保證金 (B)銷貨收入 (C)佣金費用 (D)應付費用
2 甲公司為支應日常營運之小額支出,於 X1 年 1 月 1 日設置定額零用金$3,000。X1 年 1 月 31 日零用金撥補前,除現金$475 外,尚有下列單據:文具用品$1,200,郵電費$800,交通費$500。甲公司於 X1 年 1 月 31 日記錄撥補分錄時應如何處理?(A)借記零用金$2,500 (B)貸記現金$2,500 (C)貸記零用金$25 (D)借記現金缺溢$25
3 甲公司於 A 與 B 兩家不同銀行開設有存款帳戶,X3 年 12 月 31 日帳上有關該兩家銀行存款帳戶(與對帳單相同)之內容如下:A 銀行帳戶存款餘額$500,000、B 銀行帳戶則出現銀行透支$60,000。此外,甲公司於 X3 年 1 月 1 日向 A 銀行申貸 3 年期之長期借款$300,000,借款利率為 5%,該借款須於 X4 年起每年 1 月 1 日償還本金$100,000 及利息。試問針對上述項目,甲公司 X3 年 12 月 31 日資產負債表上有關負債之表達,下列何者正確?(A)流動負債$60,000,非流動負債$300,000 (B)流動負債$100,000,非流動負債$200,000(C)流動負債$160,000,非流動負債$200,000 (D)流動負債$175,000,非流動負債$200,000
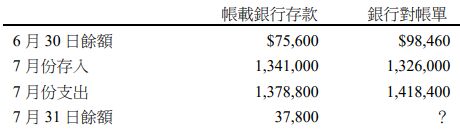
4 甲公司所有支出均透過銀行支票帳戶處理,7 月份帳載銀行存款記錄與銀行對帳單相關資料分析如下:其他資訊:銀行於 7 月 31 日代收票據之本息為$9,240、並扣除手續費$120,7 月 31 日餘額為$15,180。6 月份銀行往來調節表上之在途存款與未兌現支票分別為$36,000 及$72,600。試根據上述資料計算 7 月底未兌現支票之金額?(A)$33,000 (B)$39,000 (C)$45,000 (D)$51,000
5 甲公司 X1 年 9 月 30 日因倉庫發生火災致所有存貨全部燒毀。截至該日為止銷貨收入及進貨分別為$360,000 及$276,000。已知 X1 年 1 月 1 日的存貨成本為$180,000,平均毛利率為 25%。試問甲公司本次火災造成之存貨損失為何?(A)$96,000 (B)$132,000 (C)$168,000 (D)$186,000
6 甲公司於 X1 年 10 月 1 日以$660,000 購入一台機器設備,估計耐用年限為 5 年,耐用年限終了後之殘值為$30,000,採年數合計法提列折舊。甲公司 X2 年 12 月 31 日資產負債表中該機器設備應列示之淨額為何?(A)$396,000 (B)$408,000 (C)$429,000 (D)$439,500
7 甲公司於多年前購入機器設備一部,X2 年 12 月 31 日該機器設備之帳面金額為$410,000,估計剩餘耐用年限 3 年,殘值$50,000。因其使用方式發生重大改變,對公司產生不利影響,經減損測試後甲公司於 X2 年度帳上認列減損損失$150,000。該機器曾辦理資產重估,X2 年 12月 31 日其他權益中尚有屬於該機器設備之未實現重估增值$20,000。試問 X2 年 12 月 31 日該機器設備之可回收金額為何?(A)$190,000 (B)$210,000 (C)$240,000 (D)$260,000
8 下列項目中何者不屬於投資性不動產? (A)目前尚未決定未來用途所持有之土地(B)以融資租賃方式出租給其他企業之不動產(C)正在建造或開發以供未來作為投資性不動產使用之不動產(D)準備以營業租賃方式出租,但目前暫時空置尚未出租的建築物
9 甲公司於 X2 年度銷售其生產之印表機 200 台,每部售價為$6,000,並給予客戶一年之維修保證期。依據過去經驗,在一年內有 85%之印表機不會發生損壞,10%的印表機會發生小瑕疵,5%會發生重大瑕疵。小瑕疵與重大瑕疵之每台平均修理費用分別為$1,500 及$2,400。已知甲公司 X1 年 12 月 31 日估計產品保證負債之帳面金額為$25,000,X2 年度實際發生之免費維修支出計$9,000,試問甲公司於 X2 年 12 月 31 日資產負債表上之估計產品保證負債之金額為何?(A)$16,000 (B)$40,000 (C)$70,000 (D)$79,000
10 下列何種情況會使公司之股東權益總額發生增減變動? (A)提列法定盈餘公積 (B)宣告並發放股票股利(C)買回庫藏股票 (D)以資本公積彌補虧損
11 甲公司 X1 年度進貨付現數為$550,000,當年度存貨減少$30,000,應付帳款減少$23,000,試問甲公司 X1 年度綜合損益表中之銷貨成本為何?(A)$497,000 (B)$543,000 (C)$557,000 (D)$603,000
12 甲公司 X1 年 4 月 1 日倉庫發生大火,清理後經盤點,倉庫內剩餘存貨估計殘值為$8,000。 X1年前三個月資料如下:1 月 1 日存貨$356,000、進貨$1,450,000、進貨退回$361,000、進貨運費$6,000 及銷貨淨額為$1,560,000。已知過去三年平均銷貨毛利率為 25%,試問若依毛利率法估計之火災損失金額應為多少?(A)$195,000 (B)$203,000 (C)$273,000 (D)$281,000
13 甲公司於 X1 年 1 月 1 日按公允價值買入乙公司所發行之 5 年期公司債,面額$2,000,000,票面利率 5%,每年 12 月 31 日付息,當時市場利率為 6%。甲公司持有該債券之目的,乃以收取合約現金流量及出售之管理經營模式。則甲公司應將此金融資產分類為何?(A)按攤銷後成本衡量之金融資產(B)透過損益按公允價值衡量之金融資產(C)透過其他綜合損益按公允價值衡量之金融資產,且屬不可重分類至損益項目(D)透過其他綜合損益按公允價值衡量之金融資產,且屬後續可能重分類至損益項目
14 甲公司於 X1 年 3 月 1 日購買一部機器,成本為$1,285,000,估計耐用年限 5 年,殘值為$25,000,採年數合計法提列折舊。X3 年 1 月 1 日進行定期維修保養支出$6,000,並添購新裝置$135,000,本次添購新裝置預計可提升機器每年 50%的產能。添購後估計機器尚可使用6年,殘值亦修正為$18,000,並改採倍數餘額遞減法提列折舊,試問X3 年度甲公司應提列多少折舊費用?(A)$234,000 (B)$236,000 (C)$240,000 (D)$242,000
15 甲公司於 X1 年初以$38,000,000 取得一座煤礦,並支付開發成本$6,000,000,經估計蘊藏量為 3,000,000 噸。依照當地法規,開採結束後須復原附近環境,預計復原成本為$2,000,000(現值為$1,750,000),復原後土地估計尚有$600,000 的價值。X1 年度已開採 280,000 噸,出售 265,000噸,試問甲公司 X1 年度銷貨成本中所包含的折耗金額為何?(A)$3,458,250 (B)$3,988,250 (C)$4,010,333 (D)$4,214,000
16 甲公司於 X1 年 1 月 1 日以$3,119,772 的價格發行面額$3,000,000、5 年期、票面利率 9%的可 贖回公司債,每年底付息一次,發行時市場利率為 8%。甲公司採有效利息法攤銷公司債溢折價。X3 年 4 月 1 日甲公司以 102 之贖回價格加計利息提前贖回面額$600,000 的公司債。試問X3 年 4 月 1 日贖回公司債的損益為何?(答案請四捨五入至整數)(A)$2,270 損失 (B)$2,270 利益 (C)$3,460 利益 (D)$11,348 利益
17 甲公司於 X1 年 3 月 1 日簽發一張面額$1,500,000、3 年期之不付息票據,向乙公司購入一塊土地,當日土地的公允價值為$1,392,900。試問甲公司 X1 年 3 月 1 日土地之認列金額以及 X1年度應認列之利息費用分別為何?(答案請四捨五入至整數)(A)土地認列金額$1,500,000,利息費用$0(B)土地認列金額$1,392,900,利息費用$0(C)土地認列金額$1,392,900,利息費用$29,019(D)土地認列金額$1,392,900,利息費用$34,823
18 甲公司於 X1 年初按面額發行$2,000,000,非累積非參加特別股,股利率為 6%。發行契約約定,自發行日起滿 5 年到期,期滿時甲公司必須以贖回價格 105 贖回全部特別股。試問該特別股於財務報表上應如何表達?(A)應認列為權益,發放股利則視為保留盈餘之減項(B)應認列為負債,發放股利則視為保留盈餘之減項(C)應認列為權益,發放股利則視為利息費用(D)應認列為負債,發放股利則視為利息費用
19 甲公司於 X1 年度發生下列事項: ①4 月 1 日現金增資 200,000 股普通股,每股面額$10,發行價格$18。②6 月 30 日以每股$20 買回庫藏股 50,000 股。③7 月 15 日大股東 A 捐贈一塊位於新竹的土地給甲公司,當初 A 取得土地時的成本為$1,200,000,捐贈日土地之公允價值為$1,800,000。④9 月 1 日甲公司以每股$23 出售於 6 月 30 日買回之庫藏股 20,000 股。試問上列事項對甲公司 X1 年底資產負債表上資本公積項目影響為何?(A)無影響 (B)增加$1,660,000 (C)增加$2,860,000 (D)增加$3,460,000
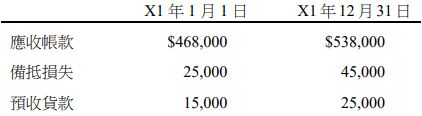
20 甲公司採備抵法提列預期信用減損損失。X1 年銷貨淨額為$1,350,000,X1 年度沖銷確定無法收回之應收帳款$10,000,並提列預期信用減損損失$30,000。其餘與應收帳款及預收貨款相關的資料如下:試問甲公司 X1 年度自客戶收取之現金為何?(A)$1,270,000 (B)$1,280,000 (C)$1,290,000 (D)$1,300,000
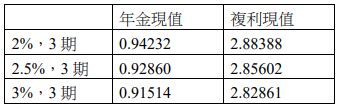
(一)若甲公司將該筆投資指定為「透過其他綜合損益按公允價值衡量之金融資產」。(18 分)
(二)若甲公司將該筆投資指定為「透過損益按公允價值衡量之金融資產」。(12 分)
(一)現金餘額(3 分)
(二)當期損益(4 分)
(三)股東權益總額(3 分)
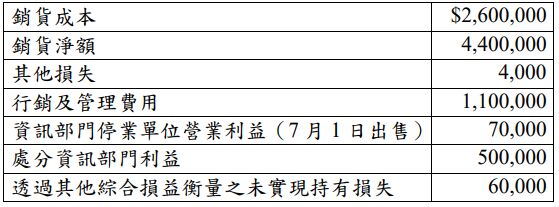
三、甲公司 X1 年 12 月 31 日部分財務資料如下:甲公司所得稅率為 25%。試編甲公司 X1 年度綜合損益表。(10 分)
 阿摩線上測驗
登入