二、 民生公司於 X5 年 12 月 31 日以$2,106,960(含交易成本)買入建國公司三年期公司債,面額$2,000,000,票面利率 8%,每年 12 月 31 日付息一次,原始有效利率 6%,該債券當日的 12 個月預期信用損失估計金額為$16,000。民生公司對該債券將採收取利息本金及出售的管理經營模式,並依 IFRS9 按公允價值衡量債券投資。
X6 年 12 月 31 日,民生公司收到債券利息$160,000,該債券的信用風險已顯著增加,當日存續期間預期信用損失金額應為$208,000,公允價值為$1,900,000;民生公司當日稍後將該債券半數出售。
X7 年 12 月 31 日,民生公司雖有收到債券利息$80,000;惟該債券不再於活絡市場中交易,已發生減損,當日存續期間預期信用損失金額應為$330,000,公允價值為$680,000。
X8 年 12 月 31 日,民生公司只收到 X8 年的利息及本金共$730,200,其餘款項無法收回。
試作:民生公司 X7 年度財務報表上之債券投資帳面金額、處分投資損益、減損損失,與民生公司 X8 年度財務報表上之利息收入、減損損失各為何?(需詳列計算過程,否則不予計分)(25%)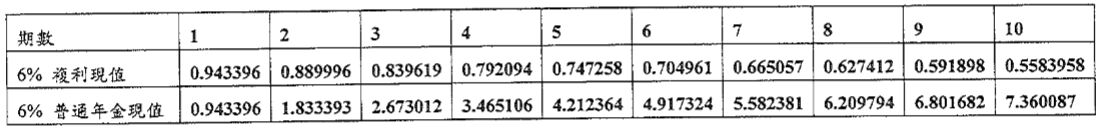
 阿摩線上測驗
登入