所屬科目:成本會計(成本與管理會計)(概要)
1 專營高級訂製衣服的公司接受客戶可自由選用衣服材質及布料等級,但對於每張訂製單在加工程序上並 無重大差別,此時最適用下列何種成本制度? (A)分批成本制(Job Order Costing) (B)分步成本制(Process Costing) (C)混合成本制(Operation Costing) (D)逆算成本制(Backflush Costing)
2 某公司生產 X 及 Y 兩種產品,產品 X 售價每單位$8,產品 Y 售價每單位$12。該公司生產之兩種產品皆 可於分離點出售,在分離點時產品 X 的售價為$5,產品 Y 的售價為$4。一月份兩種產品的聯合成本為 $4,000,該公司一月份共生產了 600 單位的 X 與 500 單位的 Y。若使用分離點銷售價值法,則每單位產 品 X 與每單位產品 Y 所分攤的聯合成本各為何? (A) X 為$2.96,Y 為$4.44 (B) X 為$4.00,Y 為$4.55 (C) X 為$4.00,Y 為$3.20 (D) X 為$4.55,Y 為$4.55
3 下列敘述,何者正確? ①若採用全檢的品管政策則檢驗活動屬於單位層級的作業 ②機器小時適合作為機器運轉作業的成本動因 ③採購訂單處理活動屬於設備支援(facility-sustaining)的作業層級 ④產出數量適合作為開機(setup)作業的成本動因 (A)①② (B)②③ (C)③④ (D)①④
4 某公司採用分批成本制,本年度相關資料如下: 假設批次編號#001 和#003 皆在 7 月時出售給顧客,試問該公司 7 月份的銷貨成本為何?(A)$188,600 (B)$304,240 (C)$271,400 (D)$221,440
5 甲律師事務所按諮詢時數分攤間接成本,再依所估計之成本向客戶收費,當其客戶使用的實際諮詢時數 比預計時數為多時,下列敘述何者正確? (A)依據實際成本制,應按預計諮詢時數來計算間接成本分攤率 (B)依據正常成本制,應按實際諮詢時數來計算間接成本分攤率 (C)相較於預計諮詢時數,若按實際諮詢時數來計算分攤率時,會使其向客戶之收費較低 (D)相較於預計諮詢時數,若按實際諮詢時數來計算分攤率時,會使其向客戶之收費較高
6 甲公司採分步成本制,所有的直接原料均在製程開始時投入,加工成本則於製程中平均發生。該公司 9 月初在製品 80,000 單位(完工程度 80%),其中直接原料成本為$220,000,加工成本為$480,000。9 月份 投入生產 240,000 單位,9 月底在製品 100,000 單位(完工程度 40%)。9 月份投入之直接原料成本為 $540,000,加工成本為$1,080,000。該公司以加權平均法計算單位成本,試問月底在製品存貨包含之加工 成本為何? (A)$195,200 (B)$196,400 (C)$222,800 (D)$240,000
7 關於預算編製之原則,下列敘述何者錯誤? (A)預算之編製須使部門目標能與企業之整體目標一致 (B)必須考量企業之長期目標藉以引導短期之預算目標 (C)即使原先存在估計偏差,為有效控制不宜修正預算 (D)有賴各層級主管之參與及合作,以凝聚預算之共識
8 甲公司相關預算與實際資料列示如下,其營業淨利之彈性預算差異與銷售數量差異分別為何?(A)彈性預算差異$6,000(有利);銷售數量差異$3,000(不利) (B)彈性預算差異$8,100(有利);銷售數量差異$5,100(不利) (C)彈性預算差異$11,100(有利);銷售數量差異$14,100(不利) (D)彈性預算差異$14,100(有利);銷售數量差異$11,100(不利)
9 丙公司之生產作業由多種不同技能層級之員工參與,在進行直接人工之差異分析時,若整體人工效率差 異為有利、組合差異(mix variance)為不利,則最不可能存在下列何種情事? (A)不利之產出差異(yield variance) (B)有利之產出差異(yield variance) (C)不利之人工工資率差異(rate variance) (D)有利之人工工資率差異(rate variance)
10 丁公司係一免稅企業,每單位產品之售價為$80,變動成本為$48,固定成本總額包括租金$20,000,折舊 $8,000,薪資$12,000。其損益兩平點之銷貨數量為何? (A) 625 單位 (B) 875 單位 (C) 1,000 單位 (D) 1,250 單位
11 某公司的傳統玩具部門因面臨虧損,正考慮裁撤,該部門去年相關收入與成本資料如下:
若裁撤傳統玩具部門,則該公司每年可免除固定成本$16,000,而且可使數位遊戲部門的邊際貢獻增加 $32,000。此時,若裁撤傳統玩具部門,則對該公司全年營業淨利有何影響? (A)使營業淨利減少$44,000 (B)使營業淨利增加$60,000 (C)使營業淨利減少$12,000 (D)使營業淨利增加$28,000
12 目標成本法有 4 個實施步驟,下列何者為正確之實施步驟? ①實施價值工程(value engineering) ②設定目標售價 ③設定目標成本 ④設定目標利潤 (A)③①④② (B)②③①④ (C)②④③① (D)①③④②
13 甲公司產銷某產品,每單位售價$1,900,正常產能 2,000 單位下之每單位成本如下:
甲公司目前生產 1,800 單位,並接獲某公司希望以每單位$1,450 購買 100 單位之訂單。若甲公司不接受該 訂單,將放棄多少利潤? (A)$0 (B)$30,000 (C)$45,000 (D)$75,000
14 有關所得稅對資本預算期間現金流量之影響,下列敘述何者正確? (A)所得稅支出為一項現金流出 (B)折舊費用透過其對所得稅之影響,而使淨現金流出增加 (C)出售舊設備之損失可以節省所得稅,將使淨現金流出增加 (D)投資期間各期之折舊費用乘以所得稅率即為各期現金流出增加數
15 甲公司考慮購買$120,000 之機器一部,該機器估計可用八年,殘值為$50,000,依直線法提列折舊,每年 產生現金收入$25,000,不含折舊之每年現金費用為$1,000,第八年年底估計可按殘值出售。若公司之要 求報酬率為 10%,適用所得稅率為 30%,該機器之淨現值為何?(8 期,10%之複利現值因子為 0.4665; 8 期,10%之複利普通年金因子為 5.3349)(A)$16,369(負值) (B)$7,048(負值) (C)$6,956(正值) (D)$10,691(正值)
16 某公司生產甲、乙兩種產品,其相關資料如下,試問該公司採下列何項生產方式獲利最大? 甲產品 乙產品 售價 $22.75 $55.00 變動成本 $10.00 $34.50 每單位所需稀有材料磅數 3 5 (A)僅生產甲產品 (B)僅生產乙產品 (C)甲、乙產品生產數量維持 3:5 比率 (D)甲、乙產品生產數量維持 5:8 比率
17 甲公司產銷馬克杯,加權平均資金成本 10%,有效稅率 40%。其印尼事業部為一投資中心,甲公司以經 濟附加價值(EVA)評估印尼事業部績效,印尼事業部於 X1 年之總營運資產$5,850,000,流動資產 $676,000,流動負債$520,000,稅後營業淨利$975,000,則印尼事業部 X1 年之經濟附加價值為何? (A)$(130,000) (B)$344,500 (C)$442,000 (D)$630,500
18 下列有關雙軌計價(dual pricing)的敘述,何者錯誤? (A)難以客觀評估部門的績效 (B)各部門利潤的總和並非公司之全部利潤 (C)轉入部門與轉出部門均較會重視成本控制 (D)可緩和以成本為基礎的轉撥計價所產生的目標不一致
19 乙公司若利潤率增加 25%,而資產週轉率同比例減少 25%,乙公司投資報酬率將會如何? (A)增加 25% (B)減少 25% (C)增加 6.25% (D)減少 6.25%
20 下列有關市價基礎轉撥計價的敘述,何者錯誤? (A)難以適用於無公開市場的中間產品 (B)有利轉出部門之成本控制 (C)當轉出部門無閒置產能時,可能導致反功能決策 (D)具客觀性,可公正衡量各部門之獲利能力與績效
⑴計算第一加工部門五月份作業之直接材料的約當產量,及加工成本的約當產量。
⑵計算五月份之直接材料的約當單位成本,及加工成本的約當單位成本。(請四捨五入至小數點第二位)
(一)營業利益。
(二)每單位全部成本。
(三)銷售價格。
(四)考量增加每年電視廣告費用$300,000,台中公司估計這項投資將會提升 15% 銷售量。請問台中公司應該進行廣告投資嗎?(請列示分析及計算過程)
 阿摩線上測驗
登入
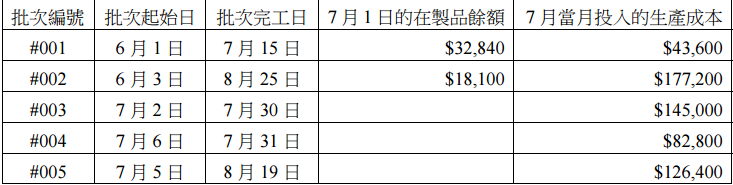 假設批次編號#001 和#003 皆在 7 月時出售給顧客,試問該公司 7 月份的銷貨成本為何?(A)$188,600 (B)$304,240 (C)$271,400 (D)$221,440
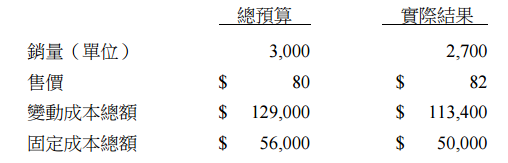 (A)彈性預算差異$6,000(有利);銷售數量差異$3,000(不利) (B)彈性預算差異$8,100(有利);銷售數量差異$5,100(不利) (C)彈性預算差異$11,100(有利);銷售數量差異$14,100(不利) (D)彈性預算差異$14,100(有利);銷售數量差異$11,100(不利)

