 阿摩線上測驗
題組內容
3. 某分析師取得臺指選擇權(TXO)同一到期日、不同履約價的市場報價資料。將選擇權價格轉換成
隱含波動率(Implied Volatility, IV),履約價轉換為價性(Moneyness) ? = ?/?,保留價平附近的樣
本共 3 筆資料如下: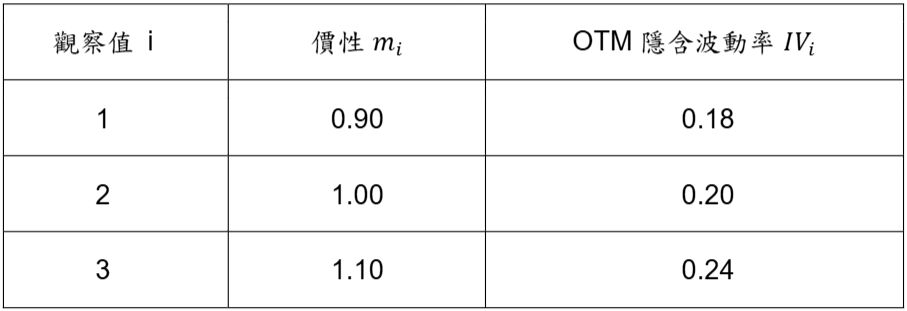
Wing Model 可以用來描述隱含波動率 IV 以及價性變數 m 之間的回歸式關係:
\( \widehat{IV}(m) = a_{0} + a_{1} \cdot m + a_{2} \cdot m^{2} \)請回答以下問題:
(3) 已知\(m = 1.05\),市場報價\(IV = 0.25\),請建構一個無風險套利策略。(4 分)