所屬科目:衍生性商品之風險管理
1. 某出口商持有 100 萬美元應收帳款。若新臺幣兌美元於一週內升值 8%,導致該筆應收帳款折算 為新臺幣後金額減少。上述情況主要屬於何種風險? (A)市場風險 (B)信用風險 (C)基差風險 (D)流動性風險
2. 某銀行採用 AI 模型評估企業授信,因訓練資料存在偏誤,導致模型長期低估特定產業的違約機 率,進而增加放款損失。上述案例的根本原因最主要反映何種風險? (A)信用風險 (B)模型風險 (C)利率風險 (D)營運風險
3. 某銀行導入生成式 AI 協助客服回答問題,但因缺乏人工覆核機制,AI 持續向客戶提供錯誤的金 融商品建議,導致大量客訴及主管機關要求改善。上述案例最主要屬於何種風險? (A)系統風險 (B)模型風險 (C)營運風險 (D)基差風險
4. 某金融機構因內部作業疏失,未依規定辦理 KYC 與商品適合度審查,遭金管會裁罰並命令限期 改善。上述案例最主要反映何種風險? (A)市場風險 (B)信用風險 (C)營運風險 (D)基差風險
5. 某金融機構與海外交易對手簽訂 OTC 衍生性商品契約,但因契約內容違反當地金融法規,法院 認定契約無效,導致金融機構蒙受重大損失。上述案例最主要反映何種風險? (A)系統風險 (B)流動性風險 (C)匯率風險 (D)法令風險
6. 某航空公司預計三個月後需大量採購航空燃油,但市場上缺乏具流動性的航空燃油期貨契約,因 此決定以原油期貨進行避險。下列何者最可能是該公司仍須承擔的主要風險? (A)系統風險 (B)法令風險 (C)流動性風險 (D)基差風險
7. 下列何者最符合流動性風險? (A)某公司因客戶違約,導致呆帳損失增加 (B)某基金出售持股時,只能以低於市價成交 (C)美國聯準會升息,導致債券價格大幅下跌 (D)某公司因原物料價格上漲,產品毛利率明顯下降
8. 依據 IFRS 9 的規定,下列關於避險會計之敘述,何者正確? (A)採用避險會計後,可免認列衍生性商品損益 (B)避險工具與被避險項目應具有經濟關聯 (C)採用避險會計後,可消除財務報表波動 (D)避險會計僅適用於遠期匯率避險
9. 依據 IFRS 9 的規定,下列何者最可能成為避險會計中的被避險項目? (A)預期未來美元銷貨收入 (B)衍生性商品之公允價值 (C)公司普通股股本 (D)保留盈餘
10.依據 IFRS 9 的規定,現金流量避險中,有效避險部分之損益應如何認列? (A)當期損益 (B)保留盈餘 (C)資本公積 (D)其他綜合損益
11.某期貨交易人同時持有多個期貨與選擇權部位,結算機構為評估其投資組合可能承受之風險,決 定採用 SPAN 保證金制度。關於 SPAN 制度,下列敘述何者最正確? (A)保證金依各契約名目本金大小分別計算後加總 (B)保證金依投資組合於多種市場情境下之最大可能損失計算 (C)SPAN 僅適用於選擇權策略組合,若分開建立部位則不適用 (D)SPAN 旨在降低違約風險,因此保證金主要依交易人的信用狀況決定
12.某銀行持有大量固定收益商品,若希望利用利率期貨避險,其最重要的依據應為下列何項風險指標? (A)Beta (B)Delta (C)Duration (D)Gamma
13.近年歐盟碳排放交易制度下,碳權價格波動日益劇烈。某製造業者預期未來需購買大量碳排放 權,希望降低未來碳排放成本的不確定性。下列何者最適合作為風險管理工具? (A)買進 EUA 期貨 (B)買進 ESG 指數期貨 (C)買進碳中和概念股 ETF (D)買進再生能源類股 ETF
14.某銀行建立信用風險評估模型,研究人員持續增加解釋變數並反覆調整模型參數,使模型在歷史 資料上的預測能力極佳,但在新資料上的預測能力明顯下降。上述情況最可能反映何種問題? (A)過度配適(Overfitting) (B)資料錯誤(Data Error) (C)前視偏誤(Look-ahead Bias) (D)倖存者偏誤(Survivorship Bias)
15.關於回顧測試與壓力測試,下列敘述何者最正確? (A)前者主要利用極端市場情境評估投資組合損失;後者則比較 VaR 與實際損益 (B)前者主要檢驗風險模型預測能力;後者則評估極端市場情境下之潛在損失 (C)兩者皆以歷史平均損失作為主要分析依據,透過各種隨機模型進行模擬 (D)兩者皆以歷史平均損失加上主觀判斷作為主要分析依據
16.某航空公司為避險未來燃油成本,使用原油期貨進行避險。近年航空燃油價格與原油期貨價格的 相關性由 0.9 下降至 0.7,其餘條件不變。根據最適避險比率理論,下列何者最可能發生? (A)最適避險比率降低 (B)最適避險比率維持不變 (C)提高避險比率至 100% (D)公司應停止使用期貨避險
17.某美國股票型基金規模為 1.5 億美元,目前投資組合之 β 值為 1.2。S&P 500 指數期貨價格為 6,000 點,每點契約價值 250 美元。若基金經理人希望將投資組合 β 值調整為 0.9,應如何操作 S&P 500 指數期貨? (A)買 30 口 (B)買 12 口 (C)賣 12 口 (D)賣 30 口
18.近年 AI 概念股大幅上漲,某退休基金經理人擔心市場可能重演 2000 年網路泡沫,因此希望暫時 降低投資組合的市場曝險,但不出售現有持股。下列何種作法最適合? (A)買進臺指期貨,提高投資組合 β 值 (B)賣出臺指期貨,降低投資組合 β 值 (C)買進槓桿型 ETF,提高市場曝險 (D)買進高股息 ETF,讓公司配息而不需出售持股
19.根據 Keynes 與 Hicks 所提出的避險壓力理論,若市場上避險者主要建立期貨多頭避險部位 (Long Hedgers),而投機者主要建立期貨空頭部位,則下列何者最正確? (A)期貨價格通常低於目前現貨價格 (B)期貨價格通常高於目前現貨價格 (C)期貨價格通常低於市場參與者預期之未來現貨價格 (D)期貨價格通常高於市場參與者預期之未來現貨價格
20.針對元大臺灣 50 ETF (0050),某投資人看到網路文章宣稱:「0050 使用期貨,以確保投資人獲 利並提供固定收益。」下列何者最符合實務情況? (A)正確,0050 使用期貨是為了降低股票市場風險,避免淨值下跌 (B)錯誤,0050 使用期貨主要是為了降低追蹤誤差並維持市場曝險 (C)錯誤,0050 使用期貨主要是為了提高槓桿倍數,以追求更高報酬 (D)錯誤,0050 採用完全複製法持有指數之成分股,依法不得持有期貨部位
21.某券商發行某檔個股之認購權證(Call Warrant),為降低發行部位所承擔之價格風險,最適合採取 下列何種避險策略? (A)賣出股票指數期貨 (B)賣出該個股之股票 (C)買進股票指數期貨 (D)買進該個股之股票
22.某投資人預期未來一個月金融類股表現將優於整體大盤,但無法判斷大盤漲跌方向。若希望降低 市場風險,保留金融類股相對績效之曝險,則最適合採取下列何種策略? (A)買進金融期貨,同時買進臺指期貨 (B)買進金融期貨,同時賣出臺指期貨 (C)買進金融期貨,同時賣出臺指買權 (D)買進金融期貨,同時買進臺指勒式部位
23. 2000 年網路泡沫期間,Mark Cuban 建立 Collar Strategy,成功降低持股風險。其最可能採取 下列何種選擇權操作? (A)買進價平 Call、買進價平 Put (B)買進價外 Call、買進價外 Put (C)賣出價平 Put、買進價外 Put (D)賣出價外 Call、買進價外 Put
24.關於 Delta,下列何者正確? (A)期貨合約的 Delta 為 0 (B)期貨合約的 Delta 約為 0.5 (C)價外買權的 Delta 介於 0 和 0.5 (D)價外買權的 Delta 介於 0.5 和 1
25.同時買進一個價平買權及一個價平賣權,且兩者具有相同到期日。下列何者正確? (A)該投資組合的 Delta 為 0,因此主要押注資產未來價格波動 (B)該投資組合的 Delta 為 0,因此獲利不受未來資產價格變動影響 (C)該投資組合的 Delta 為 1,因此時間流逝將有利於投資人 (D)該投資組合的 Delta 為 1,因此獲利與資產價格正相關
26.下列哪些希臘字母可直接由同一棵二項樹的節點價格資訊估計,而無須改變模型參數並重新建構 二項樹? (A)僅 Delta (B)僅 Delta 與 Gamma (C)僅 Delta、Gamma、Theta (D)Delta、Gamma、Theta、Vega、Rho 皆可以
27.關於衍生性商品投資組合之 Vega 曝險,下列何者正確? (A)單一選擇權愈價內,其 Vega 愈大 (B)買進或放空標的資產不會改變投資組合的 Vega (C)Delta 中性的投資組合,其 Vega 與 Gamma 相等 (D)若投資組合同時包含多個選擇權部位,其 Vega 為各部位 Vega 絕對值之和
28.某避險基金利用衍生性商品控制崩跌風險,同時亦可能創造較高的極端獲利。基金經理人建議應 採用 Sortino Ratio 而非 Sharpe Ratio 評估投資績效。下列敘述何者最正確? (A)兩者的報酬定義不同,Sortino Ratio 採用時間加權報酬 (B)兩者的報酬定義不同,Sortino Ratio 對較高報酬給予較大的權重 (C)兩者的風險定義不同,Sortino Ratio 以 VaR 衡量風險 (D)兩者的風險定義不同,Sortino Ratio 以下行標準差衡量風險
29.近年美國市場推出許多緩衝型、掩護性買權等主動式 ETF,不同基金運用選擇權以達成不同的投 資目標。下列何者「不是」使用選擇權的主要目的? (A)增加收益來源提高配息率 (B)改變投資組合風險報酬特性 (C)長期績效穩定優於市場 (D)提供部分下檔保護
30.右圖為兩投資組合於相同期間之損失分布,且除左尾 5%外,其餘分布完全相同。下列何者最可能正確? (A)兩投資組合之變異數相同 (B)兩投資組合之 95% VaR 相同 (C)兩投資組合之 95% Expected Shortfall 相同 (D)兩投資組合之偏態相同
31.關於風險測度指標,下列敘述何者最正確? (A)若投資組合報酬呈負偏態,僅使用標準差可能低估極端下跌風險 (B)標準差必定小於變異數,因此較適合作為風險指標 (C)Beta 可衡量投資組合發生極端損失的程度 (D)VaR 衡量的是超過門檻後的平均損失
32.下列何者最能衡量投資組合對極端負報酬的暴露程度? (A)Beta 與平均報酬率 (B)標準差與 Vega (C)VaR 與下行標準差 (D)Duration 與 Rho
33.某銀行以 99%信賴水準建立一日 VaR 模型。最近一年(250 個交易日)共有 12 天實際損失超過 VaR。根據回顧測試的觀念,下列何者最可能正確? (A)VaR 模型高估市場風險,保證金可能過高 (B)VaR 模型低估市場風險,應重新檢討模型假設 (C)VaR 模型符合預期,12 次穿透屬正常現象 (D)無法根據穿透次數判斷模型是否適當
34.某金融機構估計某投資組合之 1 日 99% VaR 為 50 萬元,1 日 99% Expected Shortfall 為 65 萬 元。若假設每日損益相互獨立且服從相同分布,則 100 日之 99% VaR 及 99% Expected Shortfall 最接近下列何者? (A)VaR=500 萬元;ES=650 萬元 (B)VaR=500 萬元;ES=6,500 萬元 (C)VaR=5,000 萬元;ES=650 萬元 (D)VaR=5,000 萬元;ES=6,500 萬元
35.某資產今日報酬率為 3.33%,昨日估計之每日波動率為 1.5%。若採用 EWMA(Exponentially Weighted Moving Average)模型(λ=0.94)更新波動率,則明日估計之每日波動率最接近下列何 者? (A)約為 1.33%,略低於昨日估計值 (B)約為 1.67%,略高於昨日估計值 (C)1.50%,因單一觀測值不影響 EWMA 的估計結果 (D)1.50%,因λ接近 1,故波動率維持不變
2. 某交易員持有一選擇權投資組合,其 Delta = 100 萬、Gamma = –50 萬。假設標的資產價格下跌 2 元,請分別利用 Delta Approximation 與 Delta-Gamma Approximation 估計投資組合價值變動?(5 分)並說明如何降低 Gamma Risk?(5 分)
3. 某銀行持有市值 5 億元之債券投資組合,修正存續期間(Modified Duration)為 6。銀行擬利用 10 年期公債期貨避險。已知可交割債券之修正存續期間為 8,每口期貨契約價值為 100 萬元。若市場利率立即上升 1%,請估計避險前投資組合之價值變動?(5 分)並計算最適避險口數?(5 分)
 阿摩線上測驗
登入
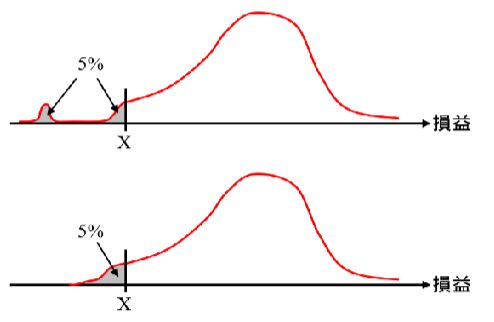 (A)兩投資組合之變異數相同 (B)兩投資組合之 95% VaR 相同 (C)兩投資組合之 95% Expected Shortfall 相同 (D)兩投資組合之偏態相同